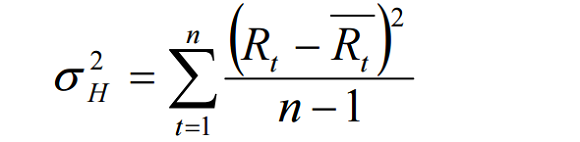2020년 7월 9일 목요일

MBA Case Study_COVID-19 Dashboard: Covid Act Now

This is the third individual write up of IT Strategy course (IS711, Questrom). The instruction is:

At a time people need facts to make decisions, position you are a health analyst working for the state of your choice.  You have been asked to provide a recommendation for the Governor on what third party information will best inform your Corona Management Response Team. 

My write up is following:

Suggested citation: Jin, Joon Yung, "COVID-19 Dashboard: Covid Act Now", June 30, 2020. Available at http://jinjjan.blogspot.com/2020/07/mba-case-studycovid-19-dashboard-covid.html

        As the health analyst of the government of Texas, I recommend Covid Act Now (CAN) as the main COVID-19 dashboard of the state. To make a decision and set an action plan, predictive and prescriptive analytics (as opposed to descriptive analytics) with solid flow data sources are critical [1]. To be a strong predictive/prescriptive analysis, substantial modeling should be placed. This means among the data analysis process of discovery, wrangling, profiling, modeling, and reporting [2], the last two steps are important to provide an insight for the future. Let’s see how CAN is doing so.

        The modeling method of CAN is called SEIR, susceptible (S), exposed (E), infected (I), and recovered (R), which tracks the flow of people between four phases. The model analyzes the propagation of virus with a deductive modeling which is supported by mechanics [3, 4]. Another representative model used by other dashboard is Curve Fitting model which fits the virus propagation to the growth curves of prior regions, such as China and Italy, and this is an inductive modeling (Exhibit 1). Although both models are valid, given that every single factor affecting the propagation is specific to each region, we should adapt SEIR model to anticipate fundamental progress of infection.

        Based on SEIR model, CAN provides predictions with which we will be able to set prescriptive policies accordingly. The most representative graph giving substantial insight is Future Hospitalization Projections but all the other analyses/predictions are also very important for the government. In Future Hospitalization Projections, we can see the future trajectory of hospitalization with available beds under two scenarios, “If all restrictions are lifted” and “Projected based on current trends” which is most crucial indicator for us to make a decision on reopening (Exhibit 2). Another graph showing positive test rate also delivers significant message (Exhibit 3). Most other dashboard simply show positive case numbers and death rate based on the case numbers, but this misleads the statistics. If there were many people not afford to be tested, the death rate should be exaggerated ignoring pseudo-positives. Therefore, the analysis of positive test rate is something we should focus on as it is the key insight on how we should deal with the testing capacity and reopening plan. Based on the information from the analyses described above, Texas should delay restriction lifting until the infection rate falls below at least 0.9 (“low”) which is currently 1.19 (“high”) to meet hospitalization demand. And Texas should grow the testing capacity until positive test rate decreases below 3% which is currently 12.3% as of June 27th 2020.

        Another virtue of CAN is data sources on which they make analysis based. The data come from a number of sources, including The New York Times, and are updated daily. If the data were tracked once a day to produce daily figures, it would be stock data [5]. But in this case, the sources trace all the figures in real-time and just report them once a day, it can be regarded as flow data. Since it uses big data from different sources with tremendous tracking, data have volume and variety. It also has velocity with real-time flow data and appropriate analysis, and veracity as from institutions with public confidence (e.g. NYT) with strong public partners (e.g. Stanford University).

        CAN, however, has some limitations of data display. Most of the data they show are rates instead of absolute numbers. Analyses from rate sometimes ignore the life cycle of a phenomenon. It would be better for them to include absolute numbers so that we could understand the situation in a timely manner. Also they lack information of other countries which gives us another approach of projections. In this case, showing projections with the Curve Fitting model with SEIR side by side will provide insights from various angles. And to see if the projections are over/under-estimated, adding margin of error in graphs would help, but decision makers would be required to follow the overestimated cases.

Exhibit 1. Representative Modellings of COVID-19 Dashboards


Exhibit 2. Future Hospitalization Projections of Texas (CovidActNow)


Exhibit 3. Positive Test Rate Graphics of Texas (CovidActNow)


References
1.      Thomas H. Davenport (2015, October 21). 5 Essential Principles for Understanding Analytics. Retrieved June 27, 2020, from https://hbr.org/2015/10/5-essential-principles-for-understanding-analytics
2.      Kandel, S. (2014, November 02). The Sexiest Job of the 21st Century is Tedious, and that Needs to Change. Retrieved June 27, 2020, from https://hbr.org/2014/04/the-sexiest-job-of-the-21st-century-is-tedious-and-that-needs-to-change
3.      Compartmental models in epidemiology. (2020, June 23). Retrieved June 27, 2020, from https://en.wikipedia.org/wiki/Compartmental_models_in_epidemiology
4.      Covid Act Now & IHME: Why Two Models Are Better Than One. Retrieved June 27, 2020, from https://blog.covidactnow.org/covid-act-now-ihme-why-two-models-are-better-than-one/
5.      Thomas H. Davenport, P. (2012, July 30). How 'Big Data' Is Different. Retrieved June 27, 2020, from https://sloanreview.mit.edu/article/how-big-data-is-different/

2020년 6월 28일 일요일

꽃을 피우기 위해 식물에 상처를 내는 범블비

올해 5월 Science지에 재미있는 논문이 하나 발표됐다. "Bumble bees damage plant leaves and accelerate flower production when pollen is scarce"라는 제목으로, 뒤영벌(bumble bee)이 꽃가루가 부족할 때 잎에 상처를 내서 개화를 유도한다는 논문이었다. 스위스 ETH Zurich팀과 프랑스 INRA에서 발표한 결과인데, 짱짱한 기관들에서 이런 생태학적인 연구도 계속 하고 있다는 것이 당연하지만 왠지 흐뭇하기도 했다 (혹자는 Science에 참 편하게 낸다라고도 하겠지만, 결국 대중들에게 흥미롭게 다가가면서도 과학계에 이정표가 될만한 이런 연구가 실리는 게 당연하지 않을까?)


Figure 1이다. 지금까지 본 Figure 1 중 가장 아름답다! 연구진은 범블비가 뜬금없이 턱으로 잎에 상처를 내는 것을 관찰하였다고 한다. 먹는 것도 아니고, 그렇다고 벌집으로 가져가지도 않았다고 한다. 그래서 세운 가설이 '꽃을 피우기 위함이 아닐까?'. 스트레스가 개화를 유도한다는 사실은 잘 알려져 있지만 이는 대부분 가뭄이나 온도 등 비생물학적 스트레스에 초점이 맞춰져 있었고, 이처럼 곤충에 의한 생물학적 스트레스의 사례는 거의 없었다.


가설 1. 범블비에게 상처를 받은 식물은 개화가 빠를 것이다.

가설 검증을 위해 토마토(Solanum lycopersicum)와 흑겨자(Brassica nigra)에서 실험을 하였다. 범블비에게 상처를 받은 식물과 인위적으로 유사한 상처를 낸 식물, 그리고 무처리 식물에서 개화시기를 측정한 것이다.


위 그림과 같이 토마토, 흑겨자 모두에서 범블비에게 상처 입은 식물이 개화가 많이 빠르다는 것을 알 수 있었다. 특히 토마토에서는 무처리에 비해서는 약 한 달 정도나 빨랐으니 실로 효과적이다!

그런데 이게 진짜 꽃을 피우기 위해서 상처를 낸 건지, 다른 이유로 상처를 냈는데 우연히 꽃이 일찍 핀 건지 아직 단정지을 수 없다. 그래서 연구팀은 두 번째 가설을 세운다.


가설 2. 배고픈 범블비만 상처를 낼 것이다.

이 논문을 보기 전까지는 벌은 꿀만 먹고 꽃가루는 그 와중에 묻어서 식물번식을 촉진시키는 줄로만 알고 있었는데, 범블비에게는 꽃가루 자체가 영양원이라고 한다. 애벌레에게는 유일한 음식이고, 일벌에게도 중요한 단백질 공급원이라고 한다. 하여, 연구팀은 가설 2를 검증하기 위해 꽃가루를 먹인 범블비와 배고픈 범블비가 식물에 상처내는 정도를 관찰하였다.


위 그래프와 같이 배고픈 범블비가 상처를 유의미하게 많이 내는 것을 확인하여, 가설 2도 검증이 되었다. 즉, 괜히 잎을 뜯는 것이 아니라 배고파서 뜯는 것이다. 까마득한 언젠가 조상 범블비가 우연히 잎을 뜯었다가 꽃이 일찍 피는 것을 보고 익힌 습관이 유전자에 박혀 내려온 것이리.

이외 나머지 실험은 실험실을 벗어나 필드에서도 확인한 것들이다. ETH Zurich 캠퍼스 야외에서 진행한 결과 같은 결론을 도출할 수 있었고, 재미있게도 범블비는 종에 상관 없이 꽃이 없으면 상처를 내는데, (범블비가 아닌) 꿀벌이나 다른 벌들은 상처를 내지 않고 꽃을 찾아 계속 돌아다닌다고 한다. 즉, 상처내기 현상(leaf-damaging behavior)은 범블비에게서만 나타나는 현상이었다!

논문에서 하나 아쉬운 것은 범블비가 낸 상처가 인위적으로 낸 상처보다 개화를 빨리 유도하는 기작을 밝히지 못했다는 것이다. 이 분자적 기작까지 밝혔으면 조금 더 시원했을 텐데.

여담이지만 동물 행동학에 관심이 많았다. 어릴 때 꿈은 사육사나 곤충학자였다. 고등학교 때 최재천 교수님의 [개미제국의 발견]을 보다가 교수님께서 창설하신 동호회에 엽서를 보내 가입하게 되었고, 대학교 때는 처음으로 동호회에 직접 나가보기도 했다. 대학원 분야를 놓고 진지하게 고민하던 4학년 때는 최재천 교수님을 직접 찾아뵙고 면담을 하기도 했었다(당시 이화여대로 옮기시기 전이었다). 결국 동물행동학이 아닌 분자생물학을 선택했고 덕분에 관심도 이쪽으로 많이 기울었지만, 노스텔지아에 끄적거려 본 여담.

요즘 딸녀석이 범블비만 보면 범블비 노래를 부르며 춤추는 것도 정말 웃긴데, 유럽 연구진 덕분에 이 친구에 관한 재미있는 사실을 알게되었네.


오늘의 설약: 범블비는 꽃가루가 부족하여 배가 고플 때 잎에 상처를 내어 개화를 유도한다.


이름 모를 식물아,

이름 불리는 대신 몸짓을 허락하여

벌에게로 가서 꽃이 되었구나.


2020년 6월 25일 목요일

MBA Case Study_Samsung IoT Strategy

Summer 1에 IT Strategy라는 과목을 듣고 있다. 필수과목이라 신청한 과목이지만 (난 디지털 가이가 아니라), 생각보다 '전략'에 초점이 많이 맞춰져 있어, 재미있게 듣고 있다. 시험은 없고, 짧은 Write Ups 3개, 팀 프로젝트 1개, 개인 롱 프로젝트 1개다. 이중 두 번째 Write Up이 사물인터넷에 관한 것이었고, 나는 삼성을 선택하여 썼다. 짧은 글이지만 영광스럽게도 MBA 에세이 사상 처음으로 만점을 받았다. 다른 요인도 있지만 공통적으로는 영어 문장력/문법에서 점수를 깎이곤 했었는데, 이번엔 다행이다 (미국 대학에서 영어를 본다는 것이 처음에는 신기했고, 나 같은 외국인들에게는 불리하다는 생각도 했지만, 어쨌든 거기서 역차별로 이득을 보는 건 또 아닌 것 같다).

Suggested citation: Jin, Joon Yung, "Samsung IoT Strategy", June 11, 2020. Available at http://jinjjan.blogspot.com/2020/06/mba-case-studysamsung-iot-strategy.html

       Samsung paves its way to the internet of things (IoT) space. The South Korea-based conglomerate shows an intriguing position as a non-US company that has multiple business divisions from electronics to apartments. Samsung is a traditional industry incumbent in electronics field, but also is a digital giant in semiconductor and smartphone space. Although its appearance in the IoT industry is not strong compared to its other businesses, one study found that Samsung is the leading company that holds highest number of IoT-related patents as of 2019 [1]. Therefore, we are witnessing Samsung’s move from “experimentation at the edge” now to “collision at the core” in terms of IoT. This means Samsung recognizes the next S curve and gives an effort to connect the current curve with the next in order to be a high performer along the evolution of industry.

  A subsidiary of Samsung Group, Samsung SDS, is a control tower of the group’s IoT strategy as it develops information technologies to support across the divisions including manufacturing, retail and smart home, and this forms vertical integration [2]. Leveraging SDS’s competency, the huge household appliances company tries to build its home IoT world: “digital ubiquity” at home. Recently SDS collaborates with Raemian, an apartment brand of Samsung C&T, to foray into the home IoT segment [3]. This platform connects home appliances with house operating system to enhance customer value. Furthermore, it analyzes patterns of a resident lifestyle so that it can be automatically controlled without manipulation. They call this platform A.IoT which is a compound word of artificial intelligence (AI) and IoT. It is an open system middleware compatible with platforms provided by competitors in South Korea such as LG and SK building its own ecosystem (Exhibit 1). Samsung started to develop home IoT before 2017 with household consumers as their major audience, but it is still in the introduction phase in business life cycle (“experimentation at the edge”) according to the consumer perception. Its primary market, South Korea, is emerging (as opposed to mature) market in IoT, so it is hard to say Samsung is dominant currently.

  The vertical integration and synergies between divisions described above is an internal approach. Samsung also used external approach capitalizing on ecosystem with new entrants mainly via acquisition. For the IoT business (not limited to home IoT), Samsung has started to acquire IoT platform companies since 2014 [4] (Exhibit 2). Among them, VIV Labs, acquired in 2016, enabled Samsung to have Natural Language Understanding and Machine Learning capabilities which has advanced Samsung’s voice-powered digital assistant platform, Bixby. This is a crucial milestone for Samsung’s home IoT business.

        Despite the ecosystem Samsung is building, the dominant ecosystem in and around home IoT are being built primarily by incumbents together with digital giants. A digital giant, Amazon, which has its IoT technology penetrated into household with Alexa, partnered with LG Electronics. LG could save 80 percent in development cost thanks to AWS IoT platform [5]. As such, incumbents in the home appliances are taking advantage of the software and platform solutions provided by digital giants.

        The vertical integration gives Samsung an opportunity to control entire value chain and to deliver the voice of customer straight to the upstream. And in South Korea, the company has dominant power to orchestrate the ecosystem of IoT. But at the same time, sticking to the local market could be a big challenge of Samsung to be a global player. In addition, its competency in software development is relatively weak [6]. It could be overcome with partnering with global software companies as LG utilizing AWS or even Samsung itself partnering with Google to carry Android platform into Galaxy. In addition, given the life cycle of household appliances are long, if Samsung adopts the outcome-based business model like GE [7], it will bring another revenue stream interacting with customers in real-time. Finally, a Korean company is inclined to be a fast follower rather than a first mover. Samsung needs to upend this culture to be a global dominant player in the new arena, IoT.

Exhibit 1. Samsung Home A.IoT Platform and Its Ecosystem
Exhibit 2. M&A Activities of Samsung in IoT since 2014


References
1. Internet of Things: Leading patent owners worldwide 2019 (n.d.). Retrieved June 6, 2020, from https://www.statista.com/statistics/992118/worldwide-internet-of-things-top-patent-owners/
2. Samsung SDS. (2020, June 04). Retrieved June 06, 2020, from https://en.wikipedia.org/wiki/Samsung_SDS
3. 삼성물산, 인공지능·사물인터넷 결합한 '래미안 AIoT 플랫폼' 개발. (2020, April 08). Retrieved June 06, 2020, from http://www.aitimes.kr/news/articleView.html?idxno=15966
4. 삼성전자, 해외 인수·합병 광폭 행보 '사물인터넷 주도권 잡기'. (2016, November 16). Retrieved June 06, 2020, from https://news.v.daum.net/v/20161116220343924
5. AWS Case Study: LG Electronics. Retrieved June 06, 2020, from https://aws.amazon.com/solutions/case-studies/lg-electronics/?cs=1
6. 삼성의 SW역량 반성 "초가집 짓는 수준". (2016, July 05). Retrieved June 06, 2020, from https://biz.chosun.com/site/data/html_dir/2016/07/06/2016070600442.html
7. Iansiti, M., & Lakhani, K. (2014, November). Digital Ubiquity: How Connections, Sensors, and Data Are Revolutionizing Business. Retrieved June 06, 2020, from https://hbr.org/2014/11/digital-ubiquity-how-connections-sensors-and-data-are-revolutionizing-business
8. Lee, I., & Lee, K. (2015). The Internet of Things (IoT): Applications, investments, and challenges for enterprises. Business Horizons, 58(4), 431-440. doi:10.1016/j.bushor.2015.03.008

2020년 5월 2일 토요일

MBA Note_Economics_한 학기 정리

다음 주면 Investments와 Managerial Economics 두 과목 기말고사와 함께 봄학기가 마무리 된다. Investments는 지금까지 들었던 MBA 과목 중 가장 난이도가 있어 블로그에 종종 정리했는데, Economics는 바로 앞 글인 COVID-19와 국제유가에 관한 글 말고는 올린 적이 없다. 대신 훗날 현업에서 유용하게 쓰일 내용만 추려 한번에 정리해본다.

1. Profit Max (P & Q strategy)
MC = MR (marginal cost = marginal revenue)를 만족하는 Q 만큼 생산하라
"marginal은 하나 더 생산할 때 드는"으로 이해하면 되고 1st derivative로 구한다.

2. Revenue Max (P & Q strategy)
MR = 0 만족하는 Q 구하기; 하지만 매출 극대화 하다가 이익 손해보는 경우 대다수

3. Load/Capacity Max (P strategy)
Demand curve function 구한 다음 Q를 max load로 fix (given) --> Price 구한다.
demand < Q 라면 P 낮춰서 더 판다 (Q fixed)
demand > Q 라면 P 올린다

4. Price Elasticity (P strategy)
No control over Q 일 때
Ep = % change in Q / % change in Price = dQ/dP * P/Q
The Optimal Markup Rule (to max profit): P = [Ep / (1+Ep)]*MC <-- 이걸로 P 정함
(여기서 Ep / 1+Ep 를 markup factor라 부름)

5. Cost minimize (Q strategy)
No control over revenue or price 일 때 (e.g. commodity business or perfect competitive market)
MC = AC (AC = average cost = total cost / Q) 만족하는 Q 구하기
Short-Run (Only) Shutdown Rule: Price > Avg variable cost면 stay in business (반대면 close)

6. Non-Profit
TR = TC (total revenue = total costs) 만족하는 Q 구하기
profit > 0 즉, TR > TC면 price 낮춰서 sell more
profit < 0 이면 sell less
보통 TR = TC로 두면 이차방정식 나오므로 quadratic equation (근의 공식)으로 구한 다음 두 해 중 큰 값으로 결정 (무조건)

7. Family Business
1) to maximize ability to pass down business to the next generation (discount rate 매우 낮다, 미래의 수익도 현재만큼 중요) or
2) to maximize number of family members who are employed in the business

8. Merge
1) Cost side
Scope Formula = [C(Q1) + C(Q2) - C(Q1, Q2)] / [C(Q1) + C(Q2)]
Negative: Divest or Don't merge
0~0.05: Don't merge based on cost saving
0.05~0.15: Decision time
0.15~ : merge
0.3~ : merge instantly

2) Revenue side
Rev. Formula = [R(Q1, Q2) - R(Q1) - R(Q2)] / [R(Q1) + R(Q2)]
Values are the same with Cost Scope Formula

3) Breakups
Rev. Formula = [R(Q1) + R(Q2) - R(Q1, Q2)] / R(Q1, Q2)
Negative: Don't breakup
Same
0.3~ : Breakup instantly

9. Rule of 70
70 / growth rate = periods to double e.g. CAGR 2%면 35년 후 2배 (200%)
Rule of 70은 continuously growth 하는 경우 vs. Rule of 72는 slower cases (e.g. salary 증가)

10. Fiscal Multiplier
Fiscal Multiplier = 1 / (1 - MPC)
MPC는 marginal propensity of consume 즉 "추가로" income이나 wealth가 늘어날 때 소비하는 양 (e.g. MPC of income이 5라면 예컨대 월급 외에 추가로 $100 들어오면 $500 쓴다는 뜻)
Fiscal Multiplier는 정부가 new dollar of stimulus로 돈 풀면 국민들이 소비하는 양 (e.g. MPC가 0.9면 FM은 10이고, 이는 정부가 $1 풀 때마다 국민소비가 $10씩 늘어난다는 말)

11. Monopoly (antitrust)
Herfindahl-Hirschman Index (HHI): calculated by squaring the market share of each company in an industry, and then adding the squared values together.
HHI < 1,000 after the merger: low concentration and merger is allowed
1,000~1,800 of HHI AND HHI increases by more than 100 points: merger is likely to be blocked
HHI > 1,800 AND post-merger increase of more than 50 points: likely to be blocked
(US gov is involved when one party has sales or asset of at least $100 mil and the other has sales or assets of at least $10 mil)

12. Oligopoly
Concentration Ratio: 4 firm, 8 firm, 20 firm 방법 등등
시장 크기가 $50 billion인데 top 4 회사가 각 $5 bil 씩 하고 있다면 4 firm ratio = 20/50 = 40%
1 firm CR >= 90%: Monopoly
4 firm CR > 60%: Tight Oligopoly
4 firm CR > 40% but < 60%: Loose Oligopoly
4 firm CR < 40%: Competitive Market


2020년 4월 23일 목요일

MBA Note_Economics_사상 최초로 마이너스를 찍은 국제유가

이번 주 월요일('20년 4월 20일) 오후 갑자기 Economics 교수님으로부터 다음과 같은 이멜이 왔다.

====================================

Fe730: STOP WHAT YOU ARE DOING AND LOOK

I strongly encourage you to look right now at the front page of the online Wall Street Journal.  Something unprecedented in history is happening this afternoon.  The price of a barrel of oil is NEGATIVE.

The headline on the front page says it all "Oil Costs Less Than Zero Now, But More Than $30 This Fall."

We can talk more about this tonight (Monday at 6:30 pm) during our optional class.

Prof Jay Z.

====================================

그대로 멈추고 기사를 봤더니 교수님이 왜 저렇게까지 흥분하시며 읽기를 권유하시는 지 알 수 있었다. 사상 최초로 WTI 유가가 음의 값을 기록한 것이었다. 이유를 살펴보자.

먼저 오늘자 WTI 그래프다.


움푹 들어간 곳이 보인다. 4월 20일이다. 가격은 마이너스 $40 정도 기록하고 있다. 그리고 다시 급반등. 사실 급반등이라기 보다는 4월 19일까지의 추세가 이어지는 듯 하다.

일단 국제유가는 '16년 $30 저점을 찍고, 최근 몇 년 사이 $50에서 $70 사이를 왔다갔다 했다. 셰일로 인해 세계 최대 석유 생산국이자 수출국이 되어버린 미국의 힘이다. 셰일오일은 원가가 $40~50 정도로 추정되는데, 셰일오일 추출용 시추기(rig)가 미국에 600개 이상 존재한다. 그래서 손익분기를 조금 넘는 수준인 $60 이상으로 유가가 올라가면 가동 시추기가 많아져서 공급과잉이 벌어지고 유가는 다시 떨어진다. 너무 떨어지면 셰일 공급량이 줄어 다시 가격이 올라온다. 즉, 저 선에서 균형이 맞춰지고 있었다.

하지만 이번 COVID-19 사태로 항공, 선박, 일반 교통, 산업에서의 수요가 급감함에 따라 위 그래프처럼 2월 말부터 유가가 하락하기 시작했고, 사우디와 러시아의 감산합의 실패가 이 추세를 더욱 조장했다(물론 지금 미국개입으로 감산합의가 가시화 되고 있지만 모를 일이다).

그래도 그렇지 마이너스 유가라니. 돈을 주고 판다고? 어찌된 일일까. 지금부터 교수님의 설명이다.


가장 먼저 교수님께서 보여주신 사진이다. Cushing. 난 저 시설물 이름인 줄 알았다. 실은 오클라호마에 있는 도시였다. 그리고 그림의 시설물은 바로 기름 저장설비이고, 미국 석유의 대부분은 이 Cushing에 저장된다고 한다. 왜 여기냐? 사람이 별로 없어서라는 설명. 전쟁 등에 석유 저장소가 타격 받으면 인명 피해가 엄청날 우려에서 인적이 드문 곳으로 선택했다고 한다. 오클라호마는 텍사스만큼은 아니지만 석유의 주이기도 하다.

그런데 저 도시가 이번 유가랑 무슨 상관인가. 다음으로 보여주신 그림이다.


미국 전역의 석유 파이프라인이다. 석유 산지인 휴스턴으로부터 전국으로 배송된다. Cushing은 지도에서 Oklahoma City 근처에 있다. 즉, 대부분의 파이프라인이 Cushing을 거쳐간다. 참고로 서부는 자체 파이프라인만 조금 보일 뿐이다. 높은 환경규제 기준으로 인한 비싼 정제원가와 함께, 서부의 기름값이 비싼 이유다.

Cushing을 거치는 파이프라인은 캐나다 국경까지 뻗는다. 저기서 Cushing까지 석유가 꿀렁꿀렁 움직이는데는 1주일 반 정도 걸린다고 한다(시속 7~10 마일). 즉, 길고 오래 걸린다.

COVID-19로 인해 석유수요가 급감하자 저장소의 기름은 차오르게 되고, 결국 Cushing 저장소는 포화되었다고 한다. 그러면 생산을 중단하면 되지 않겠나라는 생각이 들지만 문제는 저 파이프라인이다. 말단에서 오는 수요를 맞추기 위해서는 1주일 반 전에 생산해서 배송을 시작해야 하기 때문에 중간에 파이프라인 셧다운이 불가한 상황이다. 즉, 석유는 계속 흐르고 있고, Cushing 저장소들은 이를 감당해내야 하기 때문에 이제는 아주 싸게라도 팔아 치워야 하는 상황이 온 것이다.

원래 지금쯤이 석유생산을 약간 중단하는 시기라고 한다. 여름 휴가철 수요 폭등 전에 정제소에서 미리 휴가를 몇 주 정도 쓰는 것이 관례라고 한다. 하지만 올해는 여름철 수요가 미진할테고 그래서 오히려 휴가를 미리 쓰지 못해서 생산은 지속적으로 가동되는 역설적인 상황까지 겹쳐 공급초과가 더욱 두드러진다.

정리해보면 지금은 파이프라인 유지를 위해서 최소한의 공급은 지속되고 있고, 수요는 아주 급감한 상황이다. 이를 수요-공급 곡선으로 그려보면 다음과 같다.


교수님께서는 지금 D 지점에 와있기 때문에 유가가 마이너스라는 설명이다. 아무리 그래도 돈을 주고 판다는 것이 조금 의아하다.

찾아보니 마침 4월 20일이 5월 선물거래 마감 하루 전이었다. 선물거래는 만기일이 지나면 실물을 인수해야 하는데, 지금은 인도 받아도 저장할 곳이 없는 상황이다. 그래서 투자자들이 6월물 계약으로 갈아타는 'rollover'를 선택했고, 5월물을 팔아치우다 보니 당일만 특이하게 마이너스를 잠깐 보인 것이었다.

비즈조선의 표현을 빌려온다(원문 링크).

"...근월 인도분 선물가격보다 그 이후 인도분 선물가격이 비싼 현상인 ‘콘탱고(contango)’에서는 롤오버를 하면 마치 원유가격이 오르는 것 같은 착시현상이 일어난다. 재고가 넘쳐나고 원유저장 시설을 확보하기 어려운 상황에서, 일제히 5월물을 팔고 6월물을 사들이자 비정상적으로 가격이 왜곡됐다는 분석이 나온다..."

먼저 봤던 유가 그래프를 보면 다음날 바로 $20 가까이 올라왔으니 이것이 설명된다. 그래도 수요-공급에 의한 가격 하락은 분명하고, 저장소와 파이프라인에 대해서도 배우게 되어 재미있었다.

됐고 그래서 기름값은 얼마나 떨어지는데?

미국 기름값은 tax (federal/state), refinery cost, transportation cost로 이뤄진다. 그래서 아무리 떨어져도 갤런당 $0.8 이하로는 가지 않을 것이라는 교수님의 설명이다. 지금 환율을 1,200원으로 치고 1갤런이 3.8리터 정도이니 리터당 250원 정도가 된다. 유가가 $50~70 일 때 우리 동네는 갤런당 $2.7 정도 했으니 리터당 850원 정도였다. 외각으로 가면 더 쌌고. 미국이 싸긴 싸다. 동부만 보면 뉴저지는 refinery가 가까워서 싸고, 버몬트나 메인은 멀어서 비싸다고 한다.


2020년 4월 5일 일요일

신종 코로나는 공기 중으로 전파 될까?

마스크에 대한 논란이 많다. 하나 확실한 것은 이번 COVID-19는 '무증상자'가 많을 수 있기 때문에 사람이 많은 곳에서는 '남'을 위해서 마스크를 착용하는 것이 옳다. 하지만 '나'를 지키는 데는 얼마나 효과가 있을까? 이 질문에 답하기 위해서는 SARS-CoV-2가 공기 중으로 전파 가능한지부터 알아야 한다. 마침 4월 2일자 Nature에 이를 정리한 뉴스가 실렸다.

공기전파 가능성에 긍정적이면 빨간색, 부정적이면 파란색으로 표시해봤다.


Nature NEWS  02 APRIL 2020

Is the coronavirus airborne? Experts can’t agree
신종 코로나바이러스가 공기 중으로 전파가 될까? 
(Experts can't agree는, 음, 기사 내용상 agree 하는 전문가도 있어 제목이 적절한 지는 모르겠다)

The World Health Organization says the evidence is not compelling, but scientists warn that gathering sufficient data could take years and cost lives.
WHO는 증거가 불명확하다는 입장, 과학자들은 충분한 증거 모으는데 수 년이 걸릴 것이고 그 사이 많은 생명을 앗아갈 수도 있다고 경고

Since early reports revealed that a new coronavirus was spreading rapidly between people, researchers have been trying to pin down whether it can travel through the air. Health officials say the virus is transported only through droplets that are coughed or sneezed out — either directly, or on objects. But some scientists say there is preliminary evidence that airborne transmission — in which the disease spreads in the much smaller particles from exhaled air, known as aerosols — is occurring, and that precautions, such as increasing ventilation indoors, should be recommended to reduce the risk of infection.
신종 코로나 전파력이 너무 강하기 때문에 과학자들은 과연 이번 바이러스가 공기 중으로 전파 가능한지 파악하고자 노력 중이다. 보건당국은 신종 코로나는 기침, 재채기 비말이 직접 전파되거나 사물 표면에 묻어 간접적으로 전파되는 것만이 유일한 경로라고 말한다하지만 일부 과학자들은 공기 중 전파 가능성을 시사하는 증거가 있다고 주장한다. 감염자의 날숨에서 나오는 공기(에어로졸, aerosol)에서 훨씬 작은 입자의 형태로 전파될 수 있다는 것이다. 그러므로 실내환기 등의 사전 예방이 꼭 필요하다고 한다.

In a scientific brief posted to its website on 27 March, the World Health Organization said that there is not sufficient evidence to suggest that SARS-CoV-2 is airborne, except in a handful of medical contexts, such as when intubating an infected patient.
WHO는 3월 27일자로 SARS-CoV-2의 공기전파 가능성에 대한 증거가 충분치 않다고 밝혔다. 다만 감염자의 삽관술 같은 일부 의료 환경에서는 예외라고.

But experts that work on airborne respiratory illnesses and aerosols say that gathering unequivocal evidence for airborne transmission could take years and cost lives. We shouldn’t “let perfect be the enemy of convincing”, says Michael Osterholm, an infectious-disease epidemiologist at the University of Minnesota in Minneapolis.
하지만 에어로졸 전문가들은 증거를 얻으려면 수 년의 시간이 걸릴 텐데, 그 동안 많은 생명을 앗아갈 수 있다고 경고한다. University of Minnesota 감염질환 전문가인 Michael Osterholm은 "증거가 완벽해야만 조치를 취해야 하는 것이 아니다"라는 의견을 전했다.

“In the mind of scientists working on this, there’s absolutely no doubt that the virus spreads in the air,” says aerosol scientist Lidia Morawska at the Queensland University of Technology in Brisbane, Australia. “This is a no-brainer.”
호주 Queensland University of Technology의 에어로졸 전문가인 Lidia Morawska도 "바이러스가 공기 중으로 전파되는 것에 대해서는 의심의 여지가 없다"라는 입장이다.

Confusing definitions
정의의 문제

When public health officials say there isn't sufficient evidence to say that COVID-19 is airborne, they specifically mean transported in virus-laden aerosols smaller than 5 micrometres in diameter. Compared with droplets, which are heftier and thought to travel only short distances after someone coughs or sneezes before falling to the floor or onto other surfaces, aerosols can linger in the air for longer and travel further.
보건당국이 정의하는 공기전파는 직경 5 마이크로미터 이하의 에어로졸을 통한 전파이다. 기침, 재채기 할 때 근거리에만 영향을 미치는 비말(droplet, 에어로졸 대비 더 크고 무거움)과 비교하면 에어로졸은 공기 중에 더 오래 머무르고 더 멀리 이동한다.

Most transmission occurs at close range, says Ben Cowling, an epidemiologist at the University of Hong Kong. But the distinction between droplets and aerosols is unhelpful because “the particles that come out with virus can be a wide range of sizes. Very, very large ones right down to aerosols”, he says.
University of Hong Kong의 유행병 전문가 Ben Cowling은 대부분의 전염은 근거리에서만 일어난다고 한다. 그는 비말과 에어로졸을 구분하는 것이 의미가 없다고 하는데, 바이러스와 함께 분출되는 입자는 그 크기가 매우 다양하기 때문이다.

And if SARS-CoV-2 is transmitting in aerosols, it is possible that virus particles can build up over time in enclosed spaces or be transmitted over greater distances.
만약 SARS-CoV-2가 에어로졸을 통해 전파가 된다면, 이는 밀폐된 공간에 바이러스 입자가 축적될 수 있다는 것을, 또한 장거리 이동이 가능하다는 것도 의미한다.

Aerosols are also more likely to be produced by talking and breathing, which might even constitute a bigger risk than sneezing and coughing, says virologist Julian Tang at the University of Leicester, UK. “When someone’s coughing, they turn away, and when they’re sneezing, they turn away,” he says. That’s not the case when we talk and breathe.
영국 University of Leicester의 바이러스 학자인 Julian Tang 은 에어로졸은 또한 기침, 재채기뿐만 아니라 대화나 호흡을 통해서도 생성이 가능하다고 한다. 오히려 기침이나 재채기 할 때는 사람들이 얼굴을 돌리지만 대화나 호흡을 할 때는 아니다며 위험성을 시사했다.

A study of people with influenza found that 39% of people exhaled infectious aerosols5. As long as we are sharing an airspace with someone else, breathing in the air that they exhale, airborne transmission is possible, says Tang.o
한 연구에 따르면 독감환자의 39%가 감염 에어로졸을 호흡할 때 분출한다고 했다[5]. Tang 또한 감염자와 공기를 한 공간에서 함께 쓰는 경우라면 공기전파가 가능하다는 입장이다.

The evidence so far
현재까지의 증거

Evidence from preliminary studies and field reports that SARS-CoV-2 is spreading in aerosols is mixed. At the height of the coronavirus outbreak in Wuhan, China, virologist Ke Lan at Wuhan University collected samples of aerosols in and around hospitals treating people with COVID-19, as well as at the busy entrances of two department stores.
증거는 모호하다. Wuhan University의 바이러스 학자인 Ke Lan은 병원 안팎과 백화점 입구에서 에어로졸 샘플을 확보했다.

In an unreviewed preprint, Lan and his colleagues report finding viral RNA from SARS-CoV-2 in a number of locations, including the department stores.
아직 논문 리뷰가 완료되진 않았지만, Lan팀은 백화점을 포함한 여러 장소에서 확보한 샘플에서 SARS-CoV-2의 RNA를 확인할 수 있었다고 한다[1].

The study doesn’t ascertain whether the aerosols collected were able to infect cells. But, in an e-mail to Nature, Lan says the work demonstrates that “during breathing or talking, SARS-CoV-2 aerosol transmission might occur and impact people both near and far from the source”. As a precaution, the general public should avoid crowds, he writes, and should also wear masks, “to reduce the risk of airborne virus exposure”.
본 연구에서 확보한 에어로졸이 세포를 감염시킬 수 있는가는 미지수다. 하지만 Lan은 Nature에 보낸 이메일에서 "사람들이 말하거나 호흡하면 SARS-CoV-2 에어로졸이 나올 것이고 이는 근거리나 원거리 모두에게 영향을 미칠 것이다"라며, 예방차원에서 사람들이 모이는 자리는 피해야 하며, 공기 중 바이러스로부터 노출 위험을 줄이기 위해 마스크를 써야한다고 제안한다.

Another study failed to find evidence of SARS-CoV-2 in air samples in isolation rooms at an outbreak centre dedicated to treating people with COVID-19 in Singapore. Surface samples from an air outlet fan did return a positive result, but two of the authors — Kalisvar Marimuthu and Oon Tek Ng at the National Centre for Infectious Diseases in Singapore — told Nature in an e-mail that the outlet was close enough to a person with COVID-19 that it could have been contaminated by respiratory droplets from a cough or sneeze.
싱가폴에서 진행된 한 연구에서는 이 바이러스를 공기에서 발견하는데 실패했다. 공기정화팬 날개에서 채취한 샘플에서 발견되긴 했는데[2], 저자들은 공기정화팬이 환자들의 기침이나 재채기로 충분히 닿을 수 있는 거리라 결론을 내리기에는 적절치 않다고 전했다.

A similar study by researchers in Nebraska found viral RNA in nearly two-thirds of air samples collected in isolation rooms in a hospital treating people with severe COVID-19 and in a quarantine facility housing those with mild infections. Surfaces in ventilation grates also tested positive. None of the air samples was infectious in cell culture, but the data suggest that “viral aerosol particles are produced by individuals that have the COVID-19 disease, even in the absence of cough”, the authors write.
유사한 연구가 Nebraska에서도 진행됐는데, 환자가 머물렀던 병실이나 가정의 공기 샘플 2/3에서 바이러스 RNA가 발견되었다고 한다[3]. 공기정화기 표면에서도. 하지만 공기샘플로 세포 감염시키는 데에는 실패했다. 그래도 저자들은 "환자가 기침을 하지 않아도 COVID-19 바이러스 입자가 포함된 에어로졸이 생성될 수 있다"라고 정리했다.

The WHO writes in its latest scientific brief that the evidence of viral RNA “is not indicative of viable virus that could be transmissible”. The brief also points to its own analysis of more than 75,000 COVID-19 cases in China that did not report finding airborne transmission. But Ben Cowling says that “there wasn't a lot of evidence put forward to support the assessment” and, an absence of evidence does not mean SARS-CoV-2 is not airborne. The WHO did not respond to Nature’s questions about the evidence in time for publication.
WHO는 최근 브리핑에서 바이러스 RNA가 발견된 것이, 바이러스가 살아서 전파됨을 의미하지는 않는다고 밝혔다. 또한 WHO에서 자체적으로 진행하고 있는 연구에서는 중국 내 75,000 이상의 케이스를 분석 중인데 공기 전파를 발견할 수 없었다고 한다. 하지만 이에 대해 Ben Cowling (University of Hong Kong)은 아직 증거가 충분치 않으며, 증거가 없다고 SARS-CoV-2의 공기전파를 배제할 수 없다고 말했다.

Scientists in the United States have shown in the laboratory that the virus can survive in an aerosol and remain infectious for at least 3 hours. Although the conditions in the study were “highly artificial”, there is probably “a non-zero risk of longer-range spread through the air”, says co-author Jamie Lloyd-Smith, an infectious-diseases researcher at the University of California, Los Angeles.
미국의 다른 연구팀도 에어로졸에서 바이러스가 생존할 수 있으며 최소 3시간 이상 감염성을 유지함을 밝혔다고 한다[4]. 저자 중 한 명인 Lloyd-Smith (UCLA)는 물론 실험조건이 매우 인위적이긴 했지만, 공기로 원거리 전파됨을 배제하기는 어렵다고 밝혔다.

Gaps to fill
더 밝혀져야 할 것들

Leo Poon, a virologist at the University of Hong Kong, doesn’t think there’s enough evidence yet to say SARS-CoV-2 is airborne. He’d like to see experiments showing that the virus is infectious in droplets of different sizes.
University of Hong Kong의 바이러스 학자인 Leo Poon은 SARS-CoV-2의 공기전파 가능성에 대한 증거가 아직 불충분하다고 생각한다. 비말의 크기별로 바이러스가 얼마나 감염성이 있는지 확인이 필요하다는 입장이다.

Whether people with COVID-19 produce enough virus-laden aerosols to constitute a risk is also unknown, says Lloyd-Smith. Air sampling from people when they talk, breathe, cough and sneeze — and testing for viable virus in those samples — “would be another big part of the puzzle”, he says. One such study failed to detect viral RNA in air collected 10 centimetres in front of one person with COVID-19 who was breathing, speaking and coughing, but the authors didn’t rule out airborne transmission entirely.
Lloyd-Smith (UCLA) 또한 COVID-19 감염 위험 수준의 바이러스를 탑재한 에어로졸을 생성할 수 있는지는 아직 밝혀지지 않았다고 말했다. 그는 사람들의 말이나 호흡, 기침, 재채기로부터 채취한 샘플 안에 바이러스가 '생존'하고 있는지를 밝히는 것이 중요한 단서가 될 것이라 설명했다. 또 다른 연구에서는 COVID-19 환자 전방 10센티미터에서 채취한 공기 샘플에서 바이러스 RNA 확인을 실패했지만, 저자는 여전히 공기전파를 배제할 수는 없다고 전했다[6].

Another crucial unknown is the infectious dose: the number of SARS-CoV-2 particles necessary to cause an infection, says Lloyd-Smith. “If you’re breathing aerosolized virus, we don’t know what the infectious dose is that gives a significant chance of being infected,” he says. An experiment to get at that number — deliberately exposing people and measuring the infection rate at different doses — would be unethical given the disease’s severity.
또 하나 필수적으로 밝혀져야 할 것은 감염 도스, 즉, 감염을 일으키는데 필요한 SARS-CoV-2 입자의 숫자라고 Lloyd-Smith (UCLA)는 말했다. "설령 환자가 바이러스 에어로졸을 분출한다고 해도 우리는 어느 정도 바이러스가 모여야지 감염이 일어나는지 알 수 없다"라고 말을 이었다. 하지만 이를 밝히는 것은 실험대상자를 COVID-19에 감염시켜야 하므로 윤리적인 문제가 클 것이다.

Whatever the infectious dose, length of exposure is probably an important factor too, says Tang. Each breath might not produce much virus, he says, but “if you’re standing beside [someone who’s infected], sharing the same airspace with them for 45 minutes, you’re going to inhale enough virus to cause infection”.
감염 도스가 얼마일지는 모르겠지만 그것보다는 노출 시간이 더 중요할 것이라고 Tang (University of Leicester)은 말했다. 그는 매 호흡이 충분한 양의 바이러스를 생성하지는 않을 것이지만, 환자 바로 옆에서 45분간 같이 있다면 충분한 양의 바이러스에 노출될 것이라고 전했다.

But capturing those small concentrations of aerosols that, given the right combination of airflow, humidity and temperature, might build to an infectious dose over time, is “extremely difficult”, says Morawska. “We could say that we need more data, but then we should acknowledge the difficulty of collecting the data,” she says.
Morawska (Queensland University of Technology)는 적당한 공기의 흐름과 적당한 온습도 하에 감염을 일으킬 농도의 바이러스 에어로졸을 모으기는 굉장히 힘들다고 전했다. 데이터가 더 필요하지만, 데이터를 수집하는 것 자체가 매우 어려움을 인정할 수 밖에 없다고 한다.

Cautious approach
조심스런 접근

The assumption should be that airborne transmission is possible unless experimental evidence rules it out, not the other way around, says Tang. That way people can take precautions to protect themselves, he says.
Tang (University of Leicester)은 실험적 증거들이 아니라고 할 때까지는 공기전파가 가능하다고 가정하는 것이 옳다고 한다. 증거가 나올 때까지 공기전파가 불가능하다고 가정하는 접근은 위험하다고 한다. 그래야만 사람들이 사전에 주의를 기울이며 행동할 것이기 때문이다.

Increasing ventilation indoors and not recirculating air can go some way to ensuring that infectious aerosols are diluted and flushed out, says Morawska. Indoor meetings should be banned just in case, she says.
Morawska (Queensland University of Technology)는 실내환기를 통해 에어로졸의 농도를 줄여야 하고 실내모임은 금지되어야 한다고 전했다.

Meanwhile, Lan and others are calling for the public to wear masks to reduce transmission. Masks are ubiquitous in many countries in Asia. In the United States and some European countries, however, health officials have discouraged people from wearing them, in part because supplies are low and health-care workers need them. The Czech Republic and Slovakia, however, have made it mandatory for people to wear masks outside the home. Tang thinks those countries have taken the right approach. “They are following the southeast Asia approach. If everyone can mask, it is double, two-way protection,” he says.
한편 Lan (Wuhan University)은 전염을 줄이기 위해 대중들에게 마스크를 쓸 것을 요청했다. 아시아 국가들에서는 마스크를 구하기가 어렵지 않다. 하지만 미국과 유럽 일부 국가에서는 공급부족과 의료기관 당사자들의 필요성 때문에 일반인들의 마스크 사용을 자제해달라고 당부하고 있다. 체코와 슬로바키아는 반면 집 밖에서는 무조건 마스크를 사용하라고 지시하고 있다. Tang (University of Leicester)은 이 두 국가가 제대로 접근하고 있다며 "그들은 아시아 국가들의 접근을 따르고 있다. 모두 마스크를 착용한다면 양방향 보호가 가능하다"라고 전했다.

But Cowling thinks masks should be recommended for the public only after supplies have been secured for health-care workers, people with symptoms, and vulnerable populations such as the elderly.
하지만 Cowling (University of Hong Kong)은 마스크는 의료기관이나 유증상자, 노약자들에게 공급이 충분히 확보된 다음 일반 대중에게 권고하는 것이 옳다라고 말했다.

Reference
1. Liu, Y. et al. Preprint at bioRxiv http://doi.org/dqts (2020).
2. Ong, S. W. X. et al. J. Am. Med. Assoc. http://doi.org/ggngth (2020).
3. Santarpia, J. L. et al. Preprint at medRxiv http://doi.org/dqtw (2020).
4. van Doremalen, N. et al. N. Engl. J. Med. http://doi.org/ggn88w (2020).
5. Yan, J. et al. Proc. Natl Acad. Sci. USA 115, 1081–1086 (2018).
6. Cheng, V. C. C. et al. Infect. Control Hosp. Epidemiol. https://doi.org/10.1017/ice.2020.58 (2020).

결론은 아직 과학계에서도 입장이 너무 다양해서 모르겠다는 것. 개인적으로는 에어로졸을 통해 감염될 확률은 지극히 낮을 것 같지만 (그래서 손 자주 씻는 것에 가장 무게를 두고 있지만), 인간의 무지는 언제나 광활하며, 심리적인 혹은 사회적인 측면에서라도 err on the side of caution이 맞지 않을까? 그리고 모두에 말했듯이 나도 무증상 감염자일 수 있으니 남을 위해서 마스크를 쓰는 것이 에티겟이겠다. 하지만 분명한 것은 공급의 제한이 있다면 수요의 우선순위는 확실해야 한다. 마지막 Cowling의 의견처럼 말이다.

* 페이스북 링크: https://www.facebook.com/illozika/posts/10159511063035278

2020년 3월 29일 일요일

COVID-19, 분자생물학으로 바라보기

최근 블로그에서 COVID-19가 경제와 사업에 미친 영향들에 대해 조금 다뤄봤는데, 오늘은 분자생물학적 관점으로 바라본다.


코로나 바이러스 기본 정보부터 알아보자.


먼저 COVID-19(coronavirus disease 19)는 병명이고, 이를 일으키는 바이러스가 신종 코로나인데 바이러스의 정식 명칭은 SARS-CoV-2이다. SARS는 우리가 아는 사스이고 풀어 적으면 severe acute respiratory syndrome, 즉, 중증 급성 호흡기 증후군이다. 2002, 2003년 사스 바이러스(SARS-CoV)의 사촌격이다. CoV는 코로나바이러스 줄임말이다. 

코로나바이러스는 단일가닥 RNA 바이러스다. 바이러스를 분류하는 방법은 여러 가지가 있지만 유전정보를 DNA에 담느냐 RNA에 담느냐에 따라 나눌 수도 있다. 대표적인 DNA 바이러스로 헤르페스(herpesvirus)가 있고, 에이즈를 일으키는 HIV는 코로나처럼 단일가닥 RNA 바이러스다. RNA는 원래 단일가닥이지만 이중가닥 RNA로 보관하는 바이러스도 있는데 로타바이러스가 대표적이다. 

코로나로 돌아오면, 박쥐가 대표적이지만 이외에도 다양한 척추동물을 감염시킨다. 돼지와 소에서 장염을 일으키며, 닭에서 호흡기 질환을 일으킨다. 사람에게서도 익숙하다. 겨울철에 흔히 걸리는 일반 감기의 원인 바이러스 중 하나이기 때문이다. 다만 SARS-CoV들은 보통 박쥐로부터 유래하고 유전적으로 일반 감기 코로나와는 다른 특징을 보인다. 


이번 코로나는 기존 코로나랑 유전적으로 어떻게 다른가?


중국 우한시에서 사태가 발발한 이후 즉각적으로 Chinese Academy of Sciences와 우한의 한 병원팀이 함께 Nature에 논문을 발표했다(Zhou et al., 2020). 즉시 중국 내 7명의 환자로부터 샘플을 확보했고, 이를 가지고 유전분석을 진행한 것이다. 유전체 시퀀싱을 위해 pan-CoV PCR 프라이머를 사용했는데, 지난 사스 때 사용되었던 프라이머다. 7개 샘플 중 5개에서 CoV가 검출되었다. 이중 하나로 메타지노믹스 분석에 들어갔다. 10,038,758개의 total reads를 확보했고, 이중 인간 유전체로부터 온 것을 제외하면 총 1,582개의 reads였다. 이중 87.1%인 1,378개가 SARS-CoV와 일치했다(아래 그림). 결국 SARS-CoV와 같은 놈이거나 적어도 친적이겠다. 


같은 녀석일까 새로운 녀석일까. 총 서열을 합친 결과 이번 SARS-CoV-2는 총 29,891의 염기서열로 이루어진 유전체를 가지고 있었다. 이중 79.6%만이 2002년 사스 때의 바이러스인 SARS-CoV와 일치했다. 같은 종이지만, 유의미한 차이가 보인다. 환자 샘플별 상동성은 99.9%에 달했으므로, 이 녀석이 바로 이번 사태를 일으킨 신종 코로나 바이러스다. 단백질 레벨로 가면 그래도 아미노산 서열이 SARS-CoV와 94.4% 상동성을 보인다고 한다. 즉, 신종이긴 하지만 사스 그 녀석과 같은 종임을 다시 한번 알려준다.


같은 듯 다른 듯. 전체 코로나 중 어디에 위치하며 누구와 유사한지에 알아보려면 계통수를 그리는 것이 확실하다. 연구팀은 코로나의 유전자 중 RNA-dependent RNA polymerase (RdRp)와 spike (S) 서열로 계통수를 그렸다(뒤에서 다루겠지만 spike가 인체 감염의 핵심 단백질이다). 위의 계통수에서 볼 수 있듯 코로나의 종류가 상당히 많은데, 연구팀이 중국 환자 샘플에서 얻은 바이러스(빨간 상자)는 확실히 사스 녀석들과 비슷하지만 다른 곳에 위치하고 있다. 이번 코로나 바이러스의 근원지로 추정되는 중국 원난성의 중간관박쥐(Rhinolophus sinicus)로부터 확보한 바이러스(Bat CoV RaTG13)와 가장 유사함을 알 수 있다. 역시 박쥐에서 유래했던 것이다.

이번 코로나가 기존 사스 코로나와 주목할 만한 차이가 나는 부분은 바로 spike 단백질이다. Spike 단백질은 인체 감염에서 핵심적인 역할은 한다. SARS-CoV의 spike 단백질은 S1과 S2의 subunit으로 구성되어 있는데, S1은 인간세포 수용체와의 결합에, S2는 결합 후 세포막 퓨전에 역할을 한다. 기본적으로는 유사할 테지만 SARS-CoV-2와 SARS-CoV 간의 spike 단백질 상동성은 75% 밖에 되지 않는다. 일단 이번 코로나의 spike 단백질이 길다. 그리고 N 터미널에 3개의 짧은 삽입이 발견되며, 수용체 결합 부위의 핵심 서열 5개 중 4개가 다르다고 한다. 이런 차이가 어떤 의미가 있는지는 더 연구해 봐야 알겠지만, spike 단백질이 인간세포 감염에 관련되어 있기 때문에 이 차이가 높은 감염성과 전염성에 기여하는 부분이 아닐까 한다.


그럼 인간을 감염시키는 분자생물학적 기작은 무엇일까?


인간 폐 세포에는 angiotensin converting enzyme II (ACE2)라는 단백질이 존재는데, 2002년 사스 코로나인 SARS-CoV는 ACE2를 통해 인간 세포 내로 진입함이 알려져있다. 위의 논문으로 이야기를 이어 나가자면, 연구팀은 이번 코로나인 SARS-CoV-2도 ACE2를 통해 감염하는지 확인해 보고자 했다. HeLa 세포에 다양한 동물의 ACE2를 발현시킨 후 SARS-CoV-2가 세포로 들어갈 수 있는지 확인하는 것이다. 인간, 박쥐, 돼지, 고양이, 마우스의 ACE2를 시험한 결과 마우스 ACE2 발현 세포를 제외하고는 전부 코로나로 감염되었다(아래 그림). ACE2를 발현시키지 않은 대조군(control)에서는 바이러스 감염이 관찰되지 않았다. 이로써 ACE2가 SARS-CoV-2의 감염 경로임을 강하게 시사한다. 연구팀은 다른 코로나의 감염 경로로 알려진 다른 수용체로도 시험해봤는데, SARS-CoV-2는 aminopeptidase N (APN)이나 dipeptidyl peptidase 4 (DPP4)를 통한 감염은 못한다고 한다.


그럼 ACE2를 통해 들어가는 기작은 뭘까? 먼저 2002년 사스 바이러스의 기작을 살펴보자. 2013년 독일 연구팀이 발표한 논문에서 단서를 찾아본다(Heurich et al., 2013). SARS-CoV가 세포 내로 진입하려면 spike 단백질이 인간 세포의 ACE2와 결합을 해야한다. SARS-CoV의 spike 단백질의 S1 부위는 ACE2와의 결합에, S2 부위는 결합 후 세포막 퓨전에 역할을 한다고 했다. 일단 ACE2와 결합하면 spike 단백질의 구조가 변형되고, S1과 S2를 이어주는 부분이 잘리게 된다. 이 'cleavage'가 감염을 위해서는 꼭 필요하다. 그런데 이걸 자르는 효소는 바이러스의 것이 아니라 숙주, 즉 인간의 것이다. 알려진 효소는 cathepsin L과 type II transmembrane serine proteases (TTSPs)가 있다. Cathepsin L은 바이러스가 숙주세포의 엔도좀으로 들어오면 잘라주는 pH-dependent endo-/lysosomal protease다. TTSPs로는 TMPRSS2와 HAT이 알려져 있는데, 이들은 엔도좀이 아닌 숙주세포막에서 잘라주는 효소다. Cathepsin L 경로와는 독립적인 경로다. TMPRSS2와 HAT 모두 ACE2가 발현되는 폐 세포에서 발현된다. 기존 연구결과들을 보면 TMPRSS2가 SARS-CoV 감염에 중요한 역할을 한다고 한다. 독일 연구팀의 논문에서는 이 효소가 spike 단백질뿐만 아니라 ACE2도 잘라주며, 이 과정이 감염에 필수적임을 밝혔다. 또한 ACE2의 697번에서 716번 아미노산 중 알지닌과 라이신이 이 절단에 필요함을 알아냈다. 그리고 다른 효소인 ADAM17도 ACE2 절단에 관여는 하지만 이는 코로나의 감염과는 무관함을 밝혔다. 이를 도식화한 것이 아래 그림이다.


그럼 이번 SARS-CoV-2도 감염을 위해 TMPRSS2를 필요로 할까? 답은 YES이고, 마침 같은 독일팀이 이를 밝힌 결과를 최근 Cell에 발표했다(Hoffmann et al., 2020). 바이러스만 바꼈을 뿐 내용은 2013년 논문과 별반 다르지 않을 것이다. 아래 그림이 요약이다.


결국 ACE2와의 결합, TMPRSS2의 보조를 통해 SARS-CoV-2는 인간 세포에 들어온다.


그러면 COVID-19의 증상은 어떻게 설명할 수 있을까?


그러면 이번 SARS-CoV-2에 감염되면 왜 호흡기 증상을 보이고, 또 1% 정도의 치사율까지 보이는 것일까. 이는 마침 페친 한분께서 관련 유튜브 내용을 공유해주셔서 쉽게 정리할 수 있었다. 이 영상이 마음에 드는 점은 코로나의 '감염성'과 '유독성'을 분명히 구분해서 설명한다는 것이다. 주변이나 언론에서 이 개념을 혼동해서 쓰는 경우가 많다.


그림이 조금 복잡하지만, 4사분면으로 나눠서 설명해보겠다. 

  1. 좌상단: 인간 폐에서 발현되는 ACE 단백질이다. 이제껏 ACE2를 설명해왔는데, ACE1이 드디어 나타났다. 일단 ACE-angiotensin converting enzyme-는 그 이름에서 알 수 있듯 혈관수축에 관여하는 효소이다. ACE1와 ACE2는 서로 길항작용을 하는데, 각각 혈압상승과 강하에 기능을 한다. 더불어 ACE2는 면역완화에도 역할을 한다. 옆에 spike 단백질과 ACE2의 결합 구조도 살짝 보인다. 
  2. 우상단: 최근 Lancet에 실린 기고문인데, 고혈압과 당뇨에 걸린 사람이 COVID-19 감염 확률이 높을까라는 제목이다. 답은 그렇다이고 아래 설명한다.
  3. 좌하단: '감염성'에 대한 설명이다. 고혈압, 당뇨, 심혈관질환 환자는 혈압을 낮추기 위해 ACE1 억제제(ACEi)를 복용한다. 이는 오히려 ACE2의 수를 증가시키는 역할을 한다고 하는데, 영상에서는 충분히 설명되지 않아 Lancet 기고문을 찾아봤다. ACE2의 발현은 ACEi와 angiotensin II type-I receptor blockers (ARBs)를 투여한 당뇨환자에게서 올라간다고 한다. 고혈압 환자도 마찬가지. 그리고 치아졸리딘디온(thiazolidinediones, 혈당관리약물)이나 이부프로펜(!)에 의해서도 ACE2의 발현이 올라간다고 한다. 정리하자면, 당뇨나 고혈압과 같은 질병 자체보다는 이 환자들이 투여하는 약물로 인해 ACE2의 발현이 높아지고, ACE2는 코로나의 감염 경로이기 때문에, 결국 SARS-CoV나 SARS-CoV-2의 감염 확률이 높아지는 것이다.
  4. 우하단: '유독성'에 대한 설명이다. 코로나가 ACE2와 결합해서 세포 안으로 들어갈 때 ACE2를 끌고 들어간다고 한다. 이때문에 폐 세포 표면의 ACE2의 수가 줄어들게 되고, 이는 혈압강하와 면역완화의 기능이 떨어짐을, 즉, 혈압이 오르고 염증반응이 발생함을 의미한다. 더 심각한 것은 폐와 관련되어 있다. ACE2는 폐에서도 특히 폐포의 type 2 pneumocyte에 위치하는데 이 세포는 계면활성제를 분비하여 폐포가 팽창한 형태로 유지될 수 있게 한다. 이런 용적이 확보 되어야만 가스교환이 원활하게 일어나고 우리가 충분한 산소를 얻을 수 있다. 하지만 ACE2가 줄어들면 이 가스교환, 즉, 호흡에 문제가 생긴다. 그리고 염증 과민반응으로 인해 폐 세포의 섬유화가 진행된다. 호흡기 증상이 바로 이런 이유에 기인한다.

ACE2가 역시 모든 설명의 중심에 있는데, 결국 ACE2가 많으면 '감염성'이 높아지고, 감염 후 ACE2가 줄어들면 '유독성'이 높아진다. 많아도 문제, 줄어도 문제(앞에서 이부프로펜이 ACE2 발현을 올려 감염성이 높아진다고 했는데, 일단 감염되고 나면 오히려 이부프로펜을 많이 먹어야 하는 것 아닌가?). 현재 제약업계에서는 COVID-19의 치료제로 ACE2 항체도 개발 중인 것으로 알고 있는데(항체가 코로나 대신 ACE2와 결합하여 코로나 감염 방해), 이 항체가 ACE2의 역할에 지장을 주면 부작용이 클 수 있겠다는 생각이 든다. 결국 코로나도 바이러스 자체가 위험하다기 보다는 바이러스가 ACE2의 숫자를 줄이는데 기여를 하므로 위험한 것인데, 항체가 오히려 그 위험을 근본적으로 촉발시킬 수 있는 역설적인 상황이 될 수도.

이 영상에서는 기타 FAQ에 대한 대답도 잘 설명해준다. 왜 나이 많으신 분들이 더 심각할까, 왜 남자가 더 감염되기 쉬운가 등. 


이상 작금의 사태에 대해 분자생물학적인 관점으로 정리해봤다. 

정확하게 알아야 제대로 대처할 수 있다. 인간에게서 감정을 빼앗으면 황폐함만 남는다. 하지만 지금은 감정이 지나치게 과학을 앞서 나가면 안되는 시점이다.

* 페이스북 링크: https://www.facebook.com/820850277/posts/10159478214090278/?d=n

2020년 3월 17일 화요일

COVID-19와 주식시장 (as of 3/17/2020)

신종 코로나로 인해 주식시장에 곰의 울부짖음이 심하다. 주변의 반응을 살펴보면 이렇다.


  1. 곧 회복될 시장이다 (Investments 수업 대부분의 학생들 및 교수님)
  2. 10년 주기 불황이 드디어 왔다 (여의도 증권가의 많은 이들)
  3. 모르겠고 무섭다 

나는 1번이라고 믿고 있지만 생각보다 회복이 더딘 게 -오히려 하락이 지속되는 게- 현실이라 불안하기도 하다. 앞선 글에서 회복을 믿는 이유를 몇 가지 늘어놨지만, 불황, 혹은 꼭 불황까지는 아니더라도 조정을 예상하는 글들이 있어 정리해본다. 

먼저 Barron's에 2월 21일자로 실린 "Stocks Drop on the Week but Still Look Bubbly. Time to Prepare for a Correction."라는 제목의 기사다. 핵심 문단만 뽑아봤다.


It is what’s going on under the surface that looks worrisome. Growth stocks are dominating value stocks, blowing past dot-com-era outperformance levels. “The last time we got to these levels, the bubble burst and a 50%-plus global bear market began,” Citigroup strategist Robert Buckland pointed out in a Friday research report.

Consider the trading action in the market’s most popular stocks. The FAANGs— Facebook (ticker: FB), Apple (AAPL), Amazon.com (AMZN), Netflix (NFLX), and Google parent Alphabet (GOOGL)—are up 10% year to date, adding more than $330 billion in market value to the S&P 500. What’s more, the average price/earnings ratio for FAANG stocks has jumped to 35 times estimated earnings from 21 times last year.

버블론. Value 주에 비해 growth 주가 최근 너무 힘을 받고 있고 P/E ratio도 너무 높다는 주장. 닷컴 버블 때와 비교하며 상당히 비판적으로 시장을 보고 있다. 일리 있는 주장이다. 이 주장은 작년부터 계속 존재했었다. 특히 미국 국채 장단기 금리가 역전 되면서 불황이 현실화 된다고 말하며 위와 같은 주장이 근거로 등장하곤 했다.

물론 이에 대한 반박의 논지도 있다. 먼저 닷컴 때와 다르게 FAANG 주들은 현재 탄탄한 매출과 현금흐름이 뒷받침 되고 있기 때문에 허상이 아니라는 주장. 그리고 전체 시장의 P/E가 높아 보이지만 실제로는 FAANG의 시총이 20% 가까이 차지하기 때문에 나머지 주들의 P/E는 그리 높지 않다는, 즉 전체 시장 버블은 없다라는 논지다.

두 주장 모두 일리가 있고, 또한 어느 한 방향으로 흘러간다고 해서 다른 주장이 틀렸다고 말하기도 어렵다. 현실은 너무 많은 요인들에 의해 결정되기 때문에 그 누구도 모른다.

어제 The Wall Street Journal에 재미있는 기사가 났다. "Why Are Markets So Volatile? It’s Not Just the Coronavirus."라는 제목의 기사인데, 코로나 이면의 시장변동성이라고 하길래 나는 경기 불황을 WSJ에서 드디어 다룬다고 생각하고 읽었지만 그런 내용은 아니었다. 상당히 긴 글인데, 내가 이해한 요지는 많은 기관투자자는 요즘에는 컴퓨터 프로그래밍에 의한 투자를 진행하고, 이 프로그램에서 투자를 결정하는 중요한 요인이 바로 변동성(volatility, 즉 risk와 동일한 의미이다)이라는 것이다.

stock variance formula 이미지 검색결과

변동성은 표준편차다. 위의 식은 이를 제곱한 분산(variance)를 구하는 식이다(과거데이타로 구하고자 할때). 그냥 우리가 아는 분산식이다. Rt는 t라는 시점의 수익률이고, Rt bar는 우리가 측정하고자 하는 기간 동안의 수익률 평균이다. 분모의 n-1은 그냥 n이라고 생각해도 된다(통계상 자유도랑 관련된 것). n은 수집한 데이터의 수이다.

간단히 말하면 평균수익률 기준으로 편차가 심하면 변동성이 높아진다. 이번 WSJ 기사에서 말하는 것은 최근 코로나로 인해 주식시장 낙폭이 심하지만 그 와중에 어떤 날은 또 역사상 최고의 하루 증가율을 보일 만큼 왔다갔다 한다. 당장 오늘도 많이 올랐다. 어제 엄청 떨어졌고. 자연히 변동성이 극대화 되고, 이런 상황에서 기관투자자들의 컴퓨터는 변동성을 기피하므로 매각 명령을 내릴 수 밖에 없다. 그러면 시장은 전반적으로 더욱 하락하는 거다. 기관투자자들도 이런 상황에서 하루하루 전략을 바꿔가며 수익을 낼 수도 있겠지만, 그것보다는 위험성을 기피하는 전략을 택하는 것이다.

이렇게 많은 분석 기사들을 보며 혜안을 키워나가야 하겠다.


2020년 3월 14일 토요일

McKinsey & Co_COVID-19: Implications for business

페이스북 2020.3.14. 게시글

McKinsey & Company에서 COVID-19가 경제와 산업에 미치는 영향에 대해 지속적으로 리포트를 발간 중이다. 3월 9일자 리포트 내용 중 주목할 만한 내용 추려봤다.
1. 이번 바이러스 향후 전개는 다음 세 요인에 의해 결정된다:
1) Milder cases: 증상이 약해 검진되지 않은 케이스가 얼마냐 있느냐가 중요하다. 물론 증상이 약한 확진자의 사회활동으로 확산을 촉진시킬 수도 있지만, 맥킨지는 검진되지 않은 미증상자가 많을 수록 사망률은 실제 밝혀진 것보다 낮다는 점에 주목하고 있다.
2) Seasonality: 날이 따뜻해지면 사라질 것인가? 아직 모른다. 동물 감염 코로나의 경우 계절에 상관없는 경우가 있었고, 기존 인간 감염 코로나는 원인은 모르지만 시즌을 탔다고 한다.
3) Asymptomatic transmission

2. 위의 요인에 따른 세 가지 시나리오를 가정했다:
1) Quick recovery: 중국 Q2 초 회복. 미국/유럽 Q1 말 회복. 2020년 global GDP 성장률 기존 예상 2.5%에서 2% 정도로 하락할 것이라는 예상. 미국 기존 1.74%에서 1.34%. 중국 기존 5.99%에서 4.98%.
2) Global slowdown: Seasonality 효과. 중국 Q2 초 회복. 미국/유럽 Q2 중후반 회복. Global GDP 성장률 1~1.5%. 미국 0.45%. 중국 3.82%.
3) Global pandemic: Seasonality 없을 경우. 연말까지 불황. Global GDP 성장률 -1.5~+0.5%.

3. 산업군별 파급효과(위의 Global slowdown 시나리오 가정)
1) 여행/의료: Q4 회복. 현재 local transimission이 없는 관광지도 영향하에 있음(파리 폐쇄, 베트남 관광객 50% 감소)
2) 항공: Q3말/Q4초 회복. 한 항공사는 3/4월 예약이 40% 감소했다고 발표. 국내선은 Q2부터 회복 예상.
3) 에너지(오일/가스): Q3 회복. 현재 수요감소와 공급초과로 유가하락을 보이고 있음. 소비정상화에 따라 유가회복 기대하지만, 소비정상화가 장기화 될 수 있음.
4) 자동차: Q2말/Q3 회복. 중국수요감소, 공급망과 생산에 차질 중.
5) 소비재: Q2 회복. 식료품 등 특정 품목은 수요가 탄탄하며, 오히려 온라인사업은 기회요인.
6) 전자기기/반도체: Q2 회복. 시장구조변화 가속화 중(공급망 다각화 등). 공급망 이슈로 5G와 같은 다운스트림 사업 차질 예상. 반도체 섹터는 상대적으로 빠른 회복 예상.

이상 맥킨지 내용이었다.

덧붙여서..
중국 경쟁사들과 b2b 치킨게임을 벌이고 있는 많은 산업재 업체들은 공급감소라는 기회와 수요감소라는 위기를 동시에 직면하고 있다. 어떻게 흘러갈까?
한편 많은 사람들이 근 2주간 증발해버린 자산을 보고 눈물을 흘리고 있다. 상반기 이후 실물경기 회복, Fed의 금리인하와 Treasury securities 매입을 통한 유동성 증가, 미국 대선 모멘텀 등으로 개인적으로는 다시 돌아올 자산이라 보고 있지만, 10년 주기설을 필두로 코로나 이면의 진짜불황을 걱정하는 이들도 많은 것 같다. 돌아오소서🤞
이번 사태는 바이러스라는 과학적 물질로 시작했지만, 공포감이라는 심리적인 요인이 이를 덮고 있다는 점이 참 무섭다. 당장 코로나를 대수롭지 않게 보고 있는 나조차도 지난주와는 사뭇 다른 텅빈 마트를 보며 이성적으로 대응하기가 어렵다는 것을 깨달았다. 나도 모르게 이것저것 담고 있는.. 하지만 공포감이 과학을 왜곡해버리면 안된다. 과학을 외면하면 결국 거짓정보, 카더라에 의지하게 되고, 공포가 공포를 낳으며 이게 infodemic이다. 지금 코로나 때문에 필라델피아나 맨하탄 등에서 아시아인들이 그냥 길가다 걷어 차이는 것도 상당 부분은 infodemic에 기인한다고 본다. 침착하게 대응하면 곧 사라질 일이다.

*페이스북 링크: https://www.facebook.com/illozika/posts/10159406197670278

2020년 3월 13일 금요일

MBA Note_Investments_Porsche, Volkswagen, Short Sale and Squeeze

Investments 수업 Class 2에서 공매도(short sales)가 잠깐 나왔는데 여기서 포르쉐와 폭스바겐 케이스가 잠깐 소개 되었다.

폭스바겐과 포르쉐, 독일 정치권과는 복잡한 관계가 얽혀 있는 듯 하다. 배경이 마침 예전 한국경제 연재에 잘 설명되어 있었다. 오늘 블로그에서는 finance 측면에서만 살펴본다. 이것도 웹서핑을 하다 잘 정리된 글을 찾았다. 수업시간에 다룬 내용 위주로 추려보겠다(내용은 저 "잘 정리된 글"에서 일부 발췌하였다).

케이스 

2008년 금융위기 이후 전세계의 자동차 업계도 큰 타격을 입었다. 역시 공매도 세력이 이 업계에도 붙었다. 한편, 당시 독일의 포르쉐는 덩치는 더 크지만 이익은 낮았던 폭스바겐에 대한 지분을 늘려가고 있었다. 2008년 3월 포르쉐는 이미 폭스바겐 지분 31%를 보유하고 있었고, 같은 해 9월 포르쉐는 폭스바겐 지분의 35.1%를 확보해 최대주주로 올라섰다고 발표했다. 증시에서는 M&A호재로 인해 폭스바겐 주가가 200유로에서 단기간 400유로로 급등했다.

10월에는 포르쉐가 폭스바겐을 인수할 것처럼 보였고, 보통 M&A 소문이 돌면 피인수 기업(여기서 폭스바겐)의 주가가 상승하기 때문에 헤지펀드들은 이로인해 폭스바겐의 주가가 고평가 되어 있다고 생각했다. 헤지펀드들은 당연히 공매도 포지션을 취했다. 독일 최대펀드인 DWS와 아돌프메클레를 비롯한 헤지펀드들은 폭스바겐 전체주식의 12%가량(옵션포함)을 공매도 하였다. 포르쉐의 35.1%와 니더작센주 20.1% 그리고 여타 투자자들의 지분을 감안하더라도 시장에는 20% 이상의 유통주식이 있을 것이란 판단하에서 공격적인 선택을 감행한 것이다.  폭스바겐 주식의 12%를 그 기간 평균가격인 300유로에 공매도하기 위해 필요한 금액은 주식과 옵션포함 105억 유로(약 18조원)정도나 되는 금액이다. 아무튼 공매도세력의 성공으로 주가는 거의 반토막나며 게임은 끝나는가 싶을 무렵 10월 26일 일요일 폭스바겐의 최대주주인 포르쉐는 문제의 공시를 내게 된다.

“35.1%의 폭스바겐 지분을 보유중인 포르쉐는 최근 폭스바겐의 지분을 42.6%까지 끌어올렸으며 폭스바겐 주식의 콜옵션을 이용하여 74.1%까지 지분을 보유할 수 있음.”

콜!

포르쉐가 보유가능한 지분 74.1%에 시장에 출회될 수 없는 지분인 니더작센주의 20.1%가 합쳐지면 94.2%의 물량이 굳어버리게 되고 시장에는 최대 5.8%의 지분만 유통되는 물량 자체가 없어진 것이다.

10월 27일 시장이 열리자마자 폭스바겐 주가는 금요일 장마감 가격의 70% 상승한 350유로부터 시작하였고, 150% 급등한 520유로로 마감하였다. 다음 날 역시 시장에 매도물량이 씨가 마르며 장중 1005유로(시총 2960억 유로)로 세계 시가총액 1위 기업인 엑손모빌을 제치고 세계 시총 1위까지 넘어서게 되었다. 종가는 945유로, 이틀만에 4배가 넘는 폭등이었다.

공매도 세력들은 시장 물량에 씨가 마르자 묻지마 커버링(Covering: 공매도 주식을 사서 되갚는 것)에 나섰고, 파산하지 않기 위해서는 가격 따위는 문제되지 않았다. 폭스바겐 공매도 사건으로 공매도 세력들은 200억 유로(약 38조원)의 손실을 입게 되었고, 다음날 포르쉐는 시장의 안정을 위해 5%의 보유지분을 매각한다는 발표를 한다.  그 여파로 주가는 다시 50%하락하며 517유로로 마감. 후로 계속 하락세를 타게 된다.

이후에는 폭스바겐의 주가하락으로 포르쉐가 파생상품 손실을 입게 되고, 부채가 늘어나 오히려 부도위기를 맞게 된다. 이때 손을 내밀어 준 곳은 폭스바겐이었고 역인수로 마무리 되는 아이러니한 상황으로 막을 내린다.


Short Squeeze

폭스바겐 주식을 공매도 했던 헤지펀드들은 시장에 유통 가능한 주식의 양이 5% 정도 밖에 되지 못할 줄은 꿈에도 몰랐을 것이다. 이렇게 공매도가 많은 상태에서 demand는 많은데 supply가 부족할 경우 가격은 엄청 올라가게 된다. 이를 Short squeeze라고 한다.

수업시간에는 이렇게 정의했다: Concerted upward price pressure on a stock led by buyers who believe short sellers are exposed (e.g. to "buy-in" demand from lenders, which may happen at any time). Greatest risk with heavily shorted stocks and stocks on special.


MBA Note_Investments_CAPM, Fama-French, Arbitrage and Smart Beta

Finance에 입문하면서 배우는 매우 중요한 수식이 있다. 바로 Capital Asset Pricing Model (CAPM)이다.

capm 이미지 검색결과

투자의 수익(Ri, return of investment)은 무위험자산 수익(Rf, return of risk free asset)에 마켓프리미엄(Rm - Rf)과 투자의 베타값의 곱을 더한 값이라는 수식이다. 베타는 시장이 움직일 때 개별 투자종목이 얼마나 움직였는지를 보여주는 sensitivity 값으로 보면된다(엑셀 수식은 LINEST를 사용한다).

이 CAPM은 회사 실무에서 NPV 구할 때 cost of equity 값 구할 때 많이 사용된다. 그렇기 때문에 Corporate Finance 시간에도 이를 바탕으로 회사가치평가를 진행했다.

그런데 이번 Investments 수업에서는 이 절대적인 줄로만 알았던 CAPM의 한계와 이를 보완하는 추가 수식들이 등장했다.

먼저 이 수업에서 CAPM이 등장하는 흐름은 다음과 같다.

1. Risk, Return, Covariance, Correlation, Portfolio (diversification), The Efficient Frontier, Capital Asset Line (CAL), Optimal Risky Portfolio 등 Finance 입문 때 배운 개념이 다시 등장한다.

2. Single Factor Model이 등장한다. Single Factor를 우항에서 rf 제외한 factor가 하나 밖에 없는 것으로 이해하면 된다. One can derive the expected return for any security/asset or portfolio, assuming economic equilibrium (and other simplifying assumptions), via

E(ri) = rf + Cov(ri, rp)/(variance of p) * [E(rp) - rf]


  • Greatly simplifies the optimal portfolio choice
  • The higher the covariance with the diversified portfolio, the less one can diversify --> the higher the E(ri) as compensation
  • Idiosyncratic risk does not affect the expected return --> no compensation since it can be diversified away
3. CAPM 등장한다. An Equilibrium Model이라는 부제와 함께. 

capm 이미지 검색결과

As an "equilibrium model", the CAPM makes the following assumptions:
  • Demand = Supply (이건 MIT 강의 유튜브 영상 1:01:40초부터 약 3분 정도 설명된다)
  • Riskier assets must have higher expected returns, otherwise nobody would hold them in equilibrium
The equilibrium resulting from these assumptions:
  • All investors hold the same portfolio of risky assets --> The optimal risky portfolio = the market portfolio
  • Weights in the market portfolio: wi = (market value of asset i) / (total market value)
(여기서 the Capital Market Line (CML)이 등장, mix the market portfolio with the risk-free asset)

4. CAPM의 beta에 대한 설명이 나온다. 위의 Single Factor Model에서 p를 m으로 바꾸면 된다. 즉 ßi = Cov(ri, rm) / (variance of m) 이다. 수식을 보면 시장의 변동(variance of m)에 대한 내 투자자산수익과 시장수익의 covariance를 CAPM beta라고 정의했음을 알 수 있다 (the sensitivity (covariance) of a security's return, i, to market risk is measured by beta). 즉, CAPM은 ß가 클수록(risk가 클 수록) 수익이 높을 것으로 예측한다.

(그리고 Security Market Line (SML) 등장: risk, return 그래프에서 x축을 risk 대신 ß로 바꿔주면 ßm = 1이 되는 지점이 market이 되고 이를 F(risk free asset)와 이어주는 직선이 SML이다. Slope of SML 즉, market price of risk는 E(rM) - rf가 된다. x 증가분은 1이고, y 증가분이 E(rM) - rf이기 때문이다)


이제 CAPM에 대한 근원적인 질문: Is the CAPM correct?

No model is ever exactly correct, but CAPM is still useful!

What is it good for?

  • Rationale for Index Funds, just need to hold two assets: Mutual fund tracking the S&P 500 index (이건 M이 되겠다) and Deposit in a bank or a money-market mutual fund (이건 F가 되겠다)
  • Input to security valuation
  • Benchmark for evaluating portfolio managers
  • Basis for cost of capital computations (e.g. corporate finance, 이게 앞서 언급한)
그리고 1990년 노벨상은 Harry Markowitz (diversification), William Sharpe (CAPM), Merton Miller (corporate finance theory)에게 수여되었다.

하지만 실제값은 예측값과 늘 다른 법. 앞서 single factor model에서 idiosyncratic risk가 반영되지 않았다고 했는데 현실은 그렇지 않기 때문이다. 그래서 CAPM 내에서 살짝 보완한 것이 error term이다.  At time t에서 의 수익을 다음으로 정의한다.

ri,t = rf,t + ßi * (rM,t - rf,t) + εi,t 

εi는 the firm-specific surprise다. 예를 들면 어떤 제약사가 신약발굴에 성공했다는 뉴스가 뜨면 εi는 +이고, 유능한 CEO가 회사를 떠난다는 소식은 그 회사 εi가 -로 된다. εi,t처럼 t 시점에서의 값임을 유의해야 한다. 즉, 언제든 바뀔 수 있는 값이다.

그러면 저 수식에서 market risk (systemic risk)는 ßi*rM,t로 정의된다. Idiosyncratic risk는 εi,t인데 이는 stdev가 σε임을 전제로 한다. 그러면 total risk (variance)는 다음과 같이 정의된다.

σi^2 = ßi^2*σM^2 + σε,i^2

Total risk = Systemic + Firm-specific


CAPM에서 ß 또한 시간이 지남에 따라 변하는 값이라 결국 1로 수렴하는 양상을 많이 보인다. 그래서 Bloomberg를 포함한 많은 업체는 adjusted beta를 사용한다. 먼저 지난 데이터로부터 ßd를 구하고, 이를 shrinkage estimator를 이용해 1과 가중평균을 구한다:

ß = (1/3)*1+(2/3)*ßd

이런 수식은 이공계 수식들에 비해 참 근거 없어 보이긴 하지만, 실제 값들과 유사하게 나온다면 할 말이 없는 것이다. 마지막으로 포트폴리오의 ß는 그냥 각 자산 ß값의 가중평균으로 구하면 된다.

여기까지가 CAPM을 다룬 Class 3의 내용이었다. 이제 CAPM을 보완하는 모델들이 Class 4에 등장한다.

Limitations of the CAPM의 첫 질문은 도대체 market portfolio가 뭐냐, 이걸 현실적으로 규정할 수 있느냐이다. 이론적으로는 market은 모든 자산 즉 human capital이나 private equity 등 모두 포함해야 하는데 이게 어렵다는 말이다. 다음으로 나오는 챌린지는 과거 데이타를 보면 small stocks outperform large stocks (size effect), value stocks outperform growth stocks (value effect), past winner outperform past losers (momentum effect)의 추세가 확연하다는 것. 단지 CAPM의 ß 즉, 시장에 대한 반응으로만은 설명되지 않는 현상들이다. 후자의 이유로 등장하는 모델이 바로 Fama-French Model이다. 

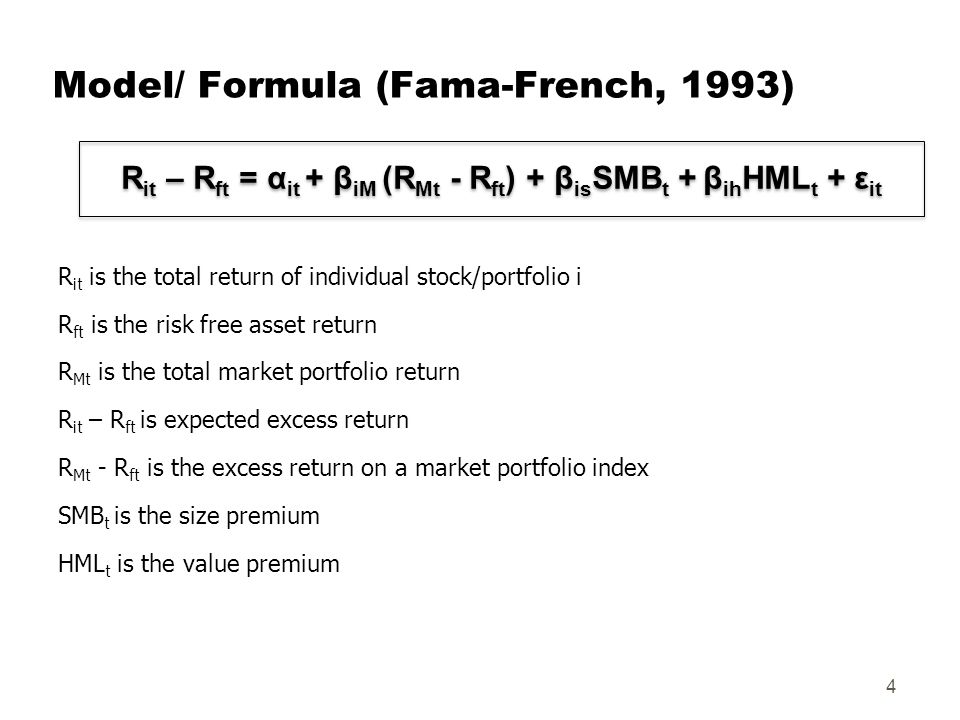
fama french model 이미지 검색결과
여기서 등장한 alpha 값은 시장보다 잘 나왔을 때, 이를 설명해주는 값으로 CAPM에서 수익 예측시에는 0로 둔다. Fama-French에서도 일단 alpha값은 신경쓰지 말자.

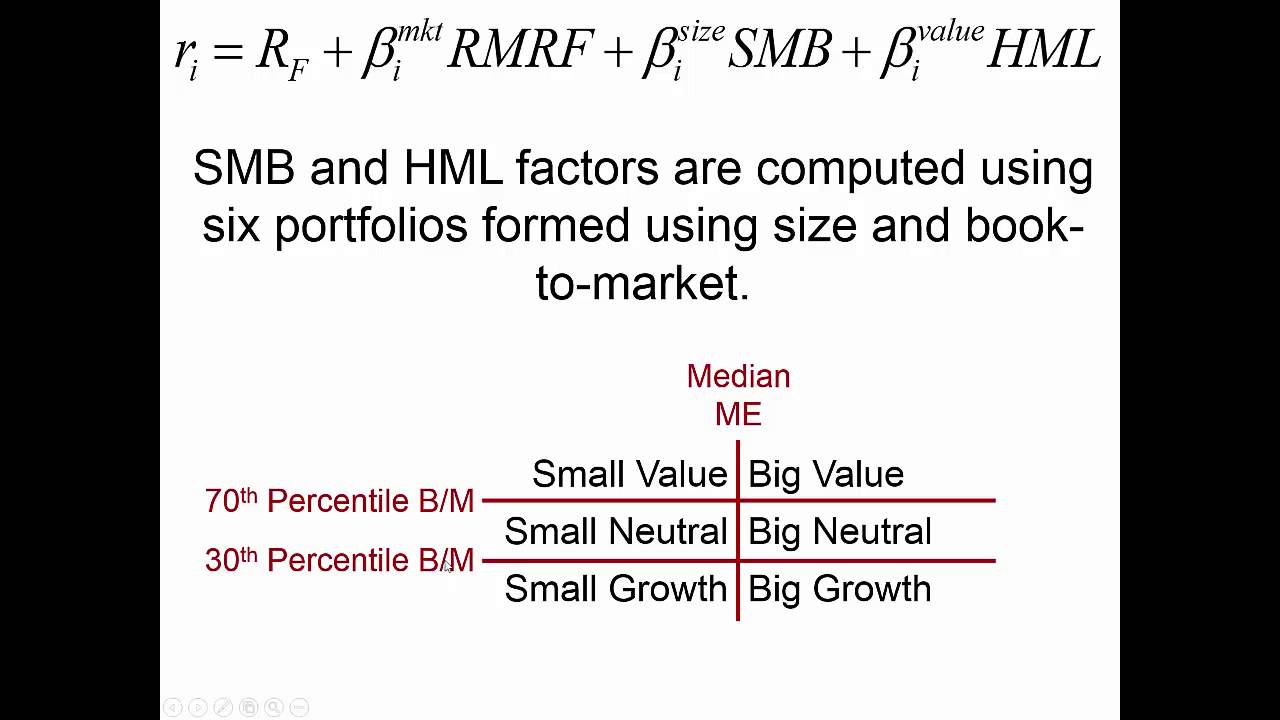
ß가 많아 졌다. 이게 핵심이다. CAPM의 ß만으로는 size effect, value effect가 설명되지 않기 때문에 등장한 ß들이다. Single factor model과 대조되는 three factor model이다. SMB (rSMB)는 small minus big 즉 rSMB,t = rSmall,t - rBig,t 이다. HML (rHML)은 high minus low로 rHML,t = rHigh B/M,t - rLow B/M,t 이다. Small/Big, High/Low value는 어떻게 결정할까? 


fama french model 이미지 검색결과


아주 잘 설명된 유튜브 비디오에서 따온 화면이다. Small/Big은 median market value of equity를 기준으로 나눈다. High/Low (즉, Value/Growth)는 Book to market value of equity의 percentile을 기준으로 나눈다. 

며칠 전 블로그에 Warren Buffet의 성공비결을 다룬 글에서 value stock에 대해서 언급했는데, value stock이란 "selling at relatively low prices in relation to their earnings or book value"로, 주로 성숙한 산업군에 있고, 배당금을 많이 준다. 그 반대가 growth stock으로 이해하면 된다.

Fama-French Model은 결국 size와 B/M ratio가 수익을 설명해주고, market ß만이 중요한 변수가 아니라는 것을 말해준다. 하지만 이론적인 모델이 아니며, HML과 SMB가 리스크를 포함하는 개념인지를 명확히 설명해주지는 않는다는 점에서 한계가 있다.

Fama-French Model에서 설명하지 못하는 것이 momentum effect인데, 이는 수익성을 보이던 자산이 계속 수익성을 보인다는 것이지만 근래에 많이 사라졌다고 한다.

그 다음 나오는 마지막 모델이 바로 Arbitrage Pricing Theory (APT)이다. 이름에 Arbitrage가 들어가지만 arbitrage가 없는 상황을 전제로 한다. 

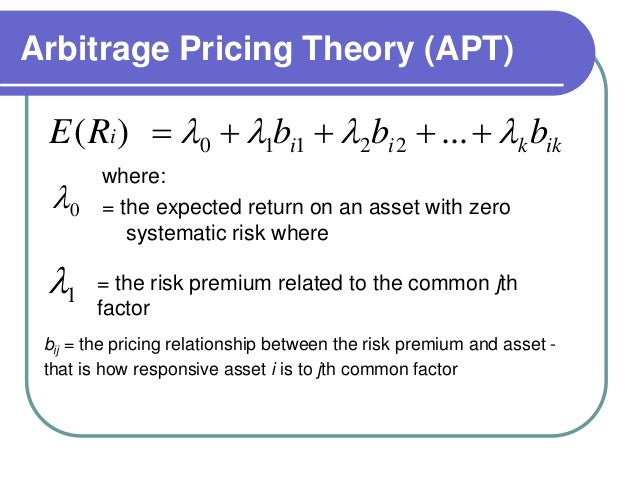
arbitrage pricing theory 이미지 검색결과
*출처: https://www.slideshare.net/mathewrincon/chapter-7-5628056


핵심은 위의 수식에서 보듯 여기서는 market premium과 market ß를 사용하는 것이 아니라 거시경제 리스크면 무엇이든 risk factor가 될 수 있다. 인플레이션, 금리 등이다. 그리고 이와 관련된 ß들이 쭉 나온다. CAPM 보다 많은 요인을 고려한 것이다. 

λ는 특정 리스크에 대한 price (premium)이라고 보면 된다. CAPM에서 시장리스크에 대한 price가 E(rm) - rf 였고, Fama-French에서 HML 리스크에 대한 price가 E(rHML) 이었음을 상기해보면 된다.

APT는 CAPM에 비해 assumptions이 많지 않고, CAPM에서 전제로 하는 market portfolio를 가질 필요가 없다. Well-diversified portfolio면 충분하다 (왜 그런지는 잘 이해하지 못했다).

하지만 APT applies only to well diversified portfolios, so idiosyncratic risk might make arbitrage risky. 그리고 APT는 risk factors가 정확히 뭔지 규정하지 않아 조금 애매한 점도 있다.


마지막으로 2013년 The Economist 기사 "The Rise of Smart Beta" 내용을 잠깐 살펴보자. 이는 흔히 passive index fund들이 cap-weighted 방법으로 펀드 내 자산을 구성하는데, smart beta는 조금 더 active 하게 골라서 수익을 더 뛰어나게 하는데 사용되는 베타이다. 여기서는 네 가지 방법을 제시한다.

  1. To give each market constituent equal weight.
  2. Fundamental indexing: to weight each company by its financial characteristics (sales, dividends, assets,or cashflow)
  3. To weight the index in terms of the volatility stocks (with the least volatile being favored)
  4. To use the momentum effect: to buy stocks that have recently risen in price

이 smart beta는 앞서 살펴본 모델들이 여러 가지 factor들을 다 커버하지 못하므로, 대안으로 나오게 된 전략이라고 볼 수 있다. 

이상 투자수익률과 pricing을 결정하는 여러 모델들을 살펴봤다. 이는 향후 투자론의 핵심이 되는 기초지식이니 꼭 이해하도록 하자.


2020년 3월 6일 금요일

MBA Note_Investments_The Secrets of Buffett's Success

Finance 전공과목들을 들으면 역시 Warren Buffett이 종종 등장한다. 지난 Corporate Finance 수업에서는 Warren Buffett과 James Simon을 비교했었다. 그때는 Warren 보다는 Jim의 활약을 다뤘는데, Jim은 Renaissance Technologies 헤지펀드의 설립자이다. Renaissance의 대표펀드인 Medallion fund는 1998년부터 2018년까지 연평균 수익률이 무려 39%에 달한다(after fee 기준). 같은 기간 Warren의 Berkshire Hathaway 수익률이 16%임을 감안하면 대단한 수치가 아닐 수 없다. Jim은 MIT 출신으로 수학을 전공했는데, 여러 가지 회귀분석을 사용하여 투자를 진행했다. 큰 한 방보다는 50% 이상 수익이 예상되는 것에 분산했다고 한다.

뭐, 이건 작년 수업 이야기고, 이번 Investments 수업에서는 역시 Warren의 성공비결을 다뤘다. The Economist Vol. 404, Iss. 8804 (Sep 29, 2012): 77 내용인 The Secretes of Buffett's Success라는 제목의 기사를 바탕으로.

일단 Warren은 항상 콜라를 들고 다닌다. 그만큼 콜라를 사랑하고 콜라의 가치를 보며, 코카콜라의 주주이기도 하다. 즉, growth주보다는 저평가된 value주에 투자를 하는 것으로 유명하다(growth와 value는 Fama French 모델의 HML에서 나오는데, book value와 market cap의 비율이다; book value가 높아야 value주다). 요즘 주식을 투자하면서 코카콜라를 매력적으로 보는 사람들이 얼마나 있을가? 나조차도 주식을 하고 있지만 FAANG이나 반도체, 바이오 같은 요즘 트렌드에 맞는 주에만 관심 있지 코카콜라를 생각해 본 적은 한 번도 없다. Warren은 또한 quality를 투자의 지표로 삼은 것으로도 유명하다(경영진의 quality 등). 즉, 이런 우량주들은 low beta와도 직결된다. 이까진 어느 정도 알고 있던 바다.

Then, what have been the critical factors driving his returns and success? What has been his edge?

여기서 놀랐는데 바로 leverage를 기반으로 투자했다는 점이다. 놀랍게도 Berkshire의 평균 leverage 비율은 60%에 달한다고 한다. 그런데 단순히 돈을 빌려서 투자한 것만으로는 부족하다. Berkshire는 이 돈을 이율 2.2%의 cost of funds로 빌렸다고 한다(1989~2009). 이 기간 동안 미국 Treasury Bill rates 평균은 5%가 넘은 걸 감안하면 정말 싸게 부채를 확보한 것이다!

저렴한 이율로 빌릴 수 있었던 비결은 다음과 같다: Yet the underappreciated elements of Berkshire's leverage are its insurance and reinsurance operations, which provide more than a third of its funding. An insurance company takes in premiums upfront and pays out claims later on; it is, in effect, borrowing from its policyholders. This would be an expensive strategy if the company undercharged for the risks it was taking. But thanks to the profitability of its insurance operations, Berkshire's borrowing costs from this source have averaged 2.2%, more than three percentage points below the average short-term financing cost of the American government over the same period.

아래 그림에서 보면 Berkshire의 투자 alpha 값은 오히려 leverage 없을 때는 마이너스이다. CAL보다 아래에 위치한다(Capital allocation line이지만 실제로는 capital market line, CML이 맞겠다). 그런데 싸게 돈을 빌려서 leverage로 기울기가 가파르게 상승함을 볼 수 있다. Beat the market!


그런데 여기서 주의해야 할 점은 Berkshire의 leverage 후 alpha 값이 플러스가 아니라는 점이다. Alpha 값은 순전히 투자를 allocation을 잘 해서 시장보다 나은 수익률을 말하는 것인데(Alpha, often considered the active return on an investment, gauges the performance of an investment against a market index; 즉, active management return), Berkshire는 그것보다는 비즈니스를 잘 해서 낮은 이율로 돈을 빌릴 수 있다는 점이 저 가파른 기울기를 설명해줄 뿐이다. There's no alpha here!  물론 위에서 설명한 것처럼 우량주를 선택했다는 점이 안정적인 수익을 보장하기는 했지만 말이다.

정리해보면 Warren Buffett의 성공비결은 다음 두 가지이다.

  1. The low-beta nature of the portfolio
  2. Leverage-pretty much

참고로 2020년 3월 현재 Berkshire가 보유한 지분이 높은 업체들은 다음과 같다.

  1. Apple 29.74%
  2. Bank of America 13.46%
  3. Coka Cola 9.15%
  4. American Express 7.8%
  5. Wells Fargo 7.18%

지금 코로나19 발로 미국 증시에 본격적인 조정세가 오고 있다. 물론 민주당 경선에서 샌더스의 약진, 그리고 10년주기 불황설의 대두 등으로 연준이 0.5% 금리를 인하했음에도 불구 장은 하락 중이다(내 주식 ㅠㅠ). 지난 2월 24일 Warren Buffett이 CNBC에 나와서 인터뷰를 했는데, 이 조정은 곧 지나갈 것이며 지금 Apple을 담기에 가장 좋은 시점이라고 말하기도 했었다(Apple picking 이네 ㅋㅋ). Berkshire가 30%나 보유한 회사기 때문에 약간의 의도가 섞여 있다고 보지 않을 수 없지만, 나 역시 곧 지나갈 시련이라 생각했었다. 그런데 약 2주가 다 되어 가는 지금, 미국 증시는 점점 떨어져만 간다. 이번 1분기 이후가 관건이겠다. 

2020년 2월 24일 월요일

MBA Note_자사주 매입 (Buybacks)

Bio Pub인데 요즘 너무 MBA 노트가 된 것 같아 바이올로지에게 미안하다. 잠깐만 외도할게.

이번 Investments 수업의 class 5에서는 equity에 대해 다룬다. 여기서 자사주매입도 나오는데, 이는 지난 Corporate Finance 수업 때도 다뤘던 내용이라 복습겸 블로그에 남겨본다.

먼저 다룬 페이퍼는 Ryan, Vincent. “Rethinking Buybacks.” CFO Magazine, July 2014, pp. 21-24. 였다. Buyback, 혹은 repurchasing their company's stock으로 표현되는 자사주매입은 회사에 캐시가 많을 때 고민할 수 있는 전략이다. 2008년 금융위기 이후 회사들은 캐시 보유량을 늘려 나갔고, 이 남아도는 캐시를 어디에 투자할지 고민한다. 이때 생각할 수 있는 방안은 흔히 다음과 같다.


  1. 사업에 재투자 (to organic growth)
  2. 주주 배당 지금
  3. 자사주매입

나 같이 R&D로부터의 혁신을 꿈꾸는 사람에게는 1번이 가장 매력적으로 보이지만, 페이퍼에서는 1번의 경우 이미 시장은 포화됐고 재투자의 리스크 대비 수익이 확실히 보장되지 않는다고 언급한다. 2번의 경우 주주가치 실현이라는 목표가 회사에 있을 경우 좋은 방법이긴 하지만 문제는 배당금은 세금을 물기 때문에 그리 매력적이지는 않다고 한다. 그래서 남은 것이 3번인데, 자사주매입의 장점은 다음과 같다.

  1. EPS 증가: 자사주매입하면 주식수가 줄어드므로 당연히 주당이익은 늘어난다. 이를 통해 주주들은 주식을 팔아서 capital gain을 얻을 수 있다. 물론 미국에서는 모든 주식매매 이익에 대해 세금을 물지만, 이는 배당금과 달리 주주의 의지대로 원하는 시점에 이익을 챙기고 세금을 물 수 있는 선택권을 준다.

  2. 적대적 인수로부터 보호: 우리 회사를 먹으려는 상대방으로 하여금 먹을 주식이 없게 만들어 버린다. 이것도 상당히 많이 사용되는 전략이다.

  3. 저평가 우량주라는 신호: 회사가 본인의 가치를 알기 때문에 싼 값에 매수하려고 한다는 기대가 시장에 퍼져나갈 수 있다. 보통 1번과 함께 자사주매입 발표후 주가가 오르는 원인이다.

  4. 경영진 보상: 경영성과가 좋을 경우 자사주로 보상할 수 있는데 이의 소스가 된다.

  5. D/E 유지: Debt대비 equity의 비율이 오르기 좋은 환경에서 자사주매입을 통해 equity의 비중을 줄인다. Balance sheet에서 treasury stock(자사주)은 stockholder's equity 항목에서 차감된다. 

  6. 법인세 유리: 이건 아래 Investments 수업에서 다룬 내용이다. 보통 자사주매입을 위해 부채로 돈을 빌리는 경우가 많은데, 이럴 경우 tax shield 효과를 볼 수 있다 ("Since interest paid on debt is tax-deductible, whereas interest earned on cash is taxable, by increasing its net debt to finance buybacks or dividends, a firm cuts its tax bill.") 하지만 부채가 늘어나는 것은 risk도 수반한다는 것은 언제나 염두에 둬야 한다.

그 다음 다룬 페이퍼는 Michel, Allen (Corporate Finance 교수님이다), Jacob Oded, Israel Shaked. “Not All Buybacks are Created Equal: The Case of Accelerated Stock Repurchases.” Financial Analysts Journal, Vol.66, No. 6, 2010, pp. 55-71. 인데 간단하게만 다뤘다. 

여기서 등장하는 개념은 ASR (accelerated stock repurchase)인데, 보통 자사주매입의 형태인 OMR (open-market repurchase)와 대조되는 개념이다. 위에서 다룬 장점들은 OMR 기반이라고 보면 된다. ASR은 아주 신속하게 자사주를 매입하는 형태인데, 이 페이퍼에서는  ASR 이후에는 주가의 행보가 OMR처럼 양호하지 않았다는 것을 보여준다. 투자자들도 ASR을 좋은 뉴스라고 보지 않는다. EPS에도 큰 영향이 없다고 하는데 이유는 EPS 산출시 사용되는 주식의 수는 당기당 평균 주식수로 계산하기에 그 효과가 희석되기 때문이다. 더군다다 ASR은 내부정보 활용하면 무조건 insider trading이므로 경영진들은 주의해야 한다. 예컨대 월마트에서 매출 오를 것 알고 ASR을 진행한다고 하면 내부거래이다.

자, 여기까지가 지난 가을학기 Corporate Finance에서 다뤘던 자사주매입의 내용이다. 내일 Investments 수업에서 다룰 내용은 어떻게 다를까?

내일 수업에서는 The repurchase revolution; Share buy-backs, The Economist; London Vol. 412, Iss. 8904,  (Sep 13, 2014): 71-73.를 다룬다. 얼핏봤는데 더 심오하다(일단 필자가 너무 어려운 단어를 좋아한다 ㅜㅜ). 수업 후 후기를 남겨보겠다.

(후기) 이 페이퍼는 자사주매입에 대한 비판적인 시각이 깔려있다. 교수님께서 이 페이퍼에서 가장 주목해야 할 자사주매입의 단점으로는 회사가 자사주를 buy high, sell low 할 수 있다는 점이다. 단기적으로 주가는 오르지만, 결국 회사가 다시 파는 시점은 당장 현금이 필요한 때, 즉 회사 상황이 좋지 않을 때일 확률이 높기 때문이다(제대로 이해한 것 맞나?). 

(후기) 이후 Problem Set 3에서 자사주매입 문제가 나와서 여기 옮겨본다:

5. An article in the financial press identified the following six opinions and/or  assertions related to share buybacks: 
(i) A company buying back itself is “unnatural”. 
(ii) Buybacks create unequal shareholder wealth (i.e., winners and losers) 
(iii) Companies’ main motivation for buybacks is to manipulate either their stock  prices or their earnings per share.  
(iv) Firms should reinvest the money back into themselves instead. 
(v) Buybacks lead to low rates of investment by such firms. 
(vi) If buybacks rise after a change in the corporate tax code, then the change  was not in the public interest. 

Pick two of these statements and briefly discuss a counter-argument to each of  them. Also state whether you mostly agree or disagree with each of the two  statements you choose to address. 

나의 답 (reinvest에 대해서는 소신 발언 했는데 점수 깎이진 않은 것 같다):
(iii) Counter-argument: The main motivation for buybacks would be protection of ownership from hostile acquisitions or securing shares for management rewards. 

I agree that a company’s stock prices or EPS would increase after their announcement of buybacks since it could a signal that the company’s stock is undervalued and/or the number of shares outstanding will fall so that EPS will grow. But if they do not perish the treasury stocks they bought back, then the number of stocks would not change. Actually many Korean companies do not eliminate treasury stocks they repurchase. 

(iv) Counter-argument: Reinvesting into a firm won’t provide enough return for the risk. 

Financially, investing in organic growth would not look attractive in terms of increasing value of a firm in a short period of time, but the leading businesses these days are actually based on innovation in technologies/sciences and manufacturing, so I believe reinvesting is the way increasing true value of a firm for the long shot. This will increase the fundamental value of a firm with solid streams of cash flows in the future.

정답:
These statements all come from an opinion piece (Schumpeter) in The Economist.  All of these arguments are actually called “muddles” by the author of this article.  Here are the counterarguments the author poses: 

(i) Buybacks are like dividends as cash moves from the firm to its owners. The advantage here is flexibility; unlike dividends, shareholders can elect whether or not  to participate, and firms can start and stop buybacks without disappointing investors  to as great an extent as would be the case if they lowered their dividends. 

(ii) One analogy might be thinking withdrawing money from an ATM makes you richer (it does not). Buybacks can transfer wealth between shareholders because if  you sell at a price that turns out to be low, the other shareholders will benefit, but their gains could just as well result in greater shareholder equality (i.e., those who held on started out less well off than average) as in greater inequality. 

(iii) This claim is hard to justify or confirm because buybacks are small relative to the  value of the overall market, representing just 2% of the total, and only 1% for firms in  the S&P 500. In addition, rules prevent firms from dominating the trading in their  own shares on any given day. It is true if executive pay plans are poorly designed  around earnings per share they can artificially encourage buybacks, but of the 20  largest repurchasers in mid-2018, three-quarters did not have EPS as a main element  of their pay plans 

(iv) Buybacks are dominated by firms that specialize in intellectual property, and they  are unable to reinvest all of their profits at acceptable rates of return. For example,  had Apple reinvested all of the money it had used to repurchase stock over the past  decade, its physical plant would be six times larger than is currently the case. A  healthy company is one in which abnormally high profits are recycled by the financial  system, not one in which fat incumbents get ever larger purely for the sake of size.  

(v) A 2017 study by Federal Reserve economists found little evidence that buybacks  lead to low rates of investment. As firms’ cash flows have risen relative to GDP since  the 1990s, a lower proportion has been spent on investment, which is a case of the  denominator rising, rather than the numerator shrinking. Investment remains in line with 1990s’ levels. Surges in buybacks and investment can actually be  complimentary, rather than serve a substitutes for each other: during Q1 2018, 64% of  firms that boosted buybacks also boosted investment. In fact, these firms were slightly  more likely to boost investment than were the nonbuyback firms. 

(vi) This statement is not accurate. Better measures would be a) whether overall  investment rises b more than the amount of the tax break, which appeared to be a  possible outcome in 2018, b) whether firms’ wage bills are rising, and c) whether  these effects will last. 

Source: The Economist. (2018, June 2). Six muddles about buybacks. 

Personally, I agree with all of these counterarguments, although I do believe some  managers use buybacks to boost performance measures tied to their compensation  plans. As for the “public interest” argument, it is also worth noting the most recent  change in the U.S. tax law allowed companies to repatriate hundreds of billions of  dollars back to the United States after paying incremental taxes at favorable rates.  While this additional revenue to the U.S. Government was not a huge windfall, one  can argue this change in the law did serve to make the flow of capital more efficient,  which may ultimately be in the public interest.